Fundo exclusivo internacional vale a pena em 2026?
- 01A resposta curta, antes da conta longa
- 02Como a Lei 14.754/2023 tributa o fundo exclusivo internacional
- 03Caixa 1: aplicação financeira direta, com diferimento
- 04Caixa 2: entidade controlada, tributada todo 31 de dezembro
- 05O detalhe das classes segregadas que pega muita gente
- 06Quanto custa de verdade manter a estrutura
- 07A conta que decide
- 08A opção de transparência fiscal: o diferimento que sobrou
- 09Quando a transparência vale mais que o regime de controlada
- 10Simulação com números: US$ 20 milhões em dez anos
- 11Fundo exclusivo internacional, carteira direta e fundo brasileiro lado a lado
- 12As obrigações acessórias que entram no pacote
- 13Quando o fundo exclusivo internacional realmente compensa
- 14Consolidação de patrimônio disperso
- 15Sucessão sem inventário em cada país
- 16Coinvestimento entre famílias ou sócios
- 17Acesso a classes de ativo fechadas à pessoa física
- 18Erros que custam caro
- 19Como desmontar a estrutura quando ela não se paga
- 20Conclusão
Um fundo exclusivo internacional custa entre US$ 55 mil e US$ 150 mil por ano para manter em Cayman, e desde 1º de janeiro de 2024 ele perdeu o principal motivo pelo qual era vendido no Brasil: o diferimento de imposto. A Lei 14.754/2023 passou a tributar o lucro da estrutura em 31 de dezembro de cada ano, tenha havido distribuição ou não. Quem monta a estrutura hoje paga o mesmo IRPF de 15% que pagaria numa carteira em banco privado - só que com uma conta fixa de seis dígitos em dólar por cima. Ainda existem quatro situações em que a estrutura se paga, e elas não têm nada a ver com economia de imposto.
Este guia mostra a conta exata: quanto custa, o que a lei mudou, qual patrimônio mínimo justifica a estrutura e quais obrigações acessórias entram junto. Os valores de taxa regulatória vêm do aviso da própria Cayman Islands Monetary Authority publicado em fevereiro de 2026, e os prazos fiscais, do texto da lei.
A resposta curta, antes da conta longa
| Situação | Estrutura indicada | Por quê |
|---|---|---|
| Patrimônio no exterior abaixo de US$ 5 milhões | Conta de investimento direta | O custo fixo consome mais que o benefício |
| US$ 5 mi a US$ 15 mi, sem sócios | Conta direta ou LLC simples | Diferimento só existe fora da entidade controlada |
| Acima de US$ 15 mi com herdeiros | Fundo ou PIC + planejamento sucessório | Governança e sucessão pagam a conta, não o imposto |
| Múltiplas famílias no mesmo veículo | Fundo regulado com classes segregadas | Segregação patrimonial por classe é exigência prática |
| Gestor profissional captando de terceiros | Fundo regulado na CIMA | Exigência regulatória, não escolha |
O ponto que quase nenhum material em português atualizou: a alíquota continua em 15%. A Medida Provisória 1.303/2025, que unificaria a tributação de aplicações financeiras em 17,5% e depois 18% no texto do relator, perdeu a validade em 8 de outubro de 2025 sem ser votada. Quem tomou decisão em 2025 com base naquela MP decidiu sobre uma regra que nunca entrou em vigor.
Como a Lei 14.754/2023 tributa o fundo exclusivo internacional
A lei separou o dinheiro no exterior em duas caixas com tratamentos opostos, e é aí que a estrutura ganha ou perde.
Caixa 1: aplicação financeira direta, com diferimento
O artigo 3º trata de depósitos remunerados, títulos, cotas de fundos abertos de terceiros, carteiras digitais e contas-correntes com rendimento. O imposto de 15% só incide "no resgate, na amortização, na alienação, no vencimento ou na liquidação" - ou seja, no momento em que o ganho vira caixa. Um portfólio comprado e mantido por dez anos não gera IRPF durante esses dez anos.
Caixa 2: entidade controlada, tributada todo 31 de dezembro
O artigo 5º alcança "as sociedades e as demais entidades, personificadas ou não, incluídos os fundos de investimento e as fundações" nas quais a pessoa física detenha mais de 50% do capital ou o poder de eleger a maioria dos administradores. O lucro dessas entidades "será tributado em 31 de dezembro de cada ano", independentemente de distribuição.
Dois filtros do parágrafo 5º decidem quem entra: estar em jurisdição de tributação favorecida ou apurar renda ativa própria inferior a 60% da renda total. Um fundo exclusivo em Cayman falha nos dois de uma vez. Cayman consta da lista de tributação favorecida, e o parágrafo 6º exclui expressamente juros, dividendos, aluguéis e aplicações financeiras do conceito de renda ativa - que é exatamente 100% do que um fundo de investimento faz.
Não existe estrutura de fundo exclusivo internacional em paraíso fiscal que escape do artigo 5º. Quem prometer isso está vendendo risco.
O detalhe das classes segregadas que pega muita gente
O parágrafo 2º do artigo 5º manda tratar cada classe de cotas com patrimônio segregado como entidade separada, inclusive para verificar controle. Estruturas de SPC montadas para diluir participação abaixo de 50% por classe não funcionam: o teste é feito classe a classe. Um investidor com 100% de uma classe é controlador daquela classe, mesmo detendo 3% do fundo inteiro.
Quanto custa de verdade manter a estrutura
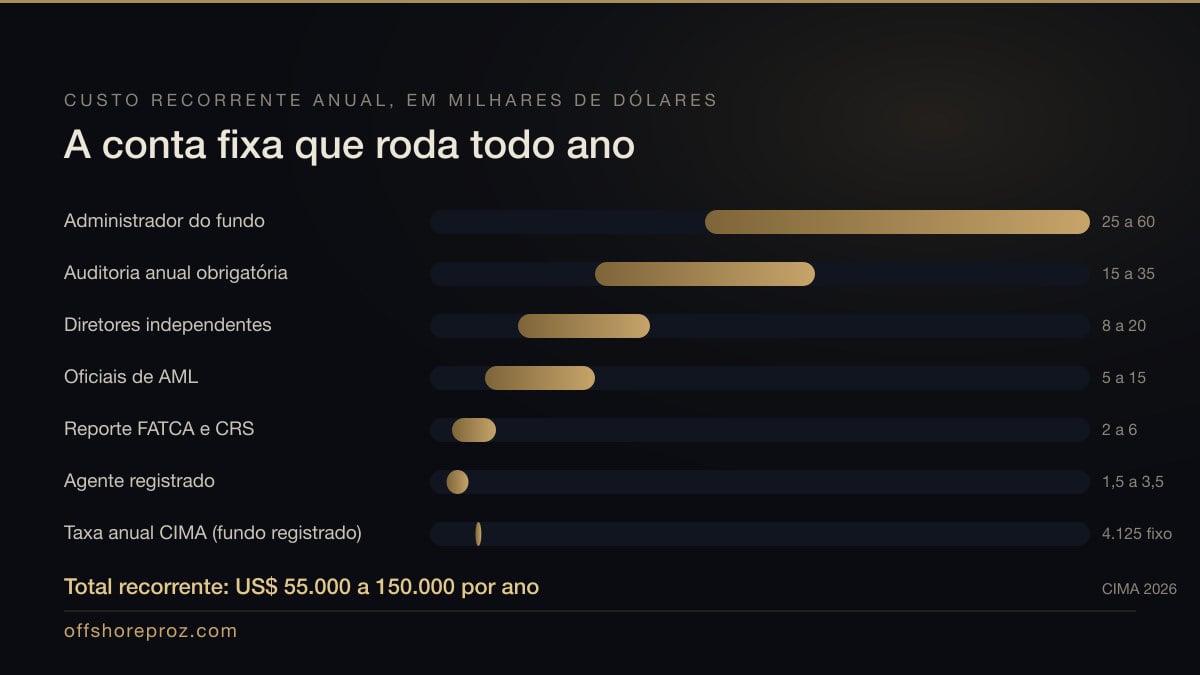
A taxa regulatória é a parte pequena e a única com valor oficial publicado. O resto é mercado, e varia com o administrador, o volume e a complexidade da carteira.
| Item | Custo anual (USD) | Natureza |
|---|---|---|
| Taxa anual CIMA - fundo registrado | 4.125 | Oficial, revisada em 2026 |
| Taxa anual CIMA - master fund | 3.075 | Oficial, revisada em 2026 |
| Sub-fundo ou AIV de private fund | 525 por veículo | Oficial, revisada em 2026 |
| Auditoria anual por auditor local aprovado | 15.000 a 35.000 | Obrigatória, sem dispensa |
| Administrador do fundo (NAV, KYC, AML) | 25.000 a 60.000 | Mercado |
| Dois diretores independentes | 8.000 a 20.000 | Mercado |
| Agente registrado e registry fee | 1.500 a 3.500 | Mercado |
| Oficiais de AML terceirizados | 5.000 a 15.000 | Exigência regulatória |
| Reporte FATCA e CRS | 2.000 a 6.000 | Obrigatório |
| Total recorrente | 55.000 a 150.000 | - |
A implantação é à parte: memorando de oferta, constituição, pareceres e onboarding bancário somam de US$ 40 mil a US$ 100 mil no primeiro ano.
As taxas da CIMA subiram em 2026. O aviso da autoridade elevou a anuidade de fundo registrado de 3.675 para 4.125 e a de master fund de 2.625 para 3.075, com vencimento em 15 de janeiro de cada ano e prazo até 15 de fevereiro de 2026 para quitar a diferença do primeiro ano. Quem orçou a estrutura com números de 2024 está com a planilha desatualizada em quase 12% só nessa linha.
A conta que decide
O critério que uso com cliente é simples: o custo fixo anual não pode passar de 0,5% do patrimônio administrado. Acima disso, a estrutura come a diferença de rentabilidade que ela deveria proteger.
- •Custo de US$ 60 mil ao ano exige cerca de US$ 12 milhões sob gestão
- •Custo de US$ 80 mil ao ano exige cerca de US$ 16 milhões
- •Custo de US$ 120 mil ao ano exige cerca de US$ 24 milhões
Com US$ 3 milhões, uma estrutura de US$ 60 mil consome 2% ao ano - mais que a taxa de administração de qualquer fundo decente e sem nenhum ganho fiscal em troca. Esse limiar conversa com o raciocínio do nosso guia sobre a partir de qual patrimônio uma offshore vale a pena, e a régua é a mesma: custo fixo dividido por patrimônio, sem autoengano.
A opção de transparência fiscal: o diferimento que sobrou
O artigo 8º da lei é a parte menos explorada pelo conteúdo em português e a que mais muda o resultado. Ele permite declarar "os bens, direitos e obrigações detidos pela entidade controlada como se fossem detidos diretamente pela pessoa física". Na prática, o veículo some para efeito fiscal: cada ativo passa a ser tratado sob o artigo 3º, com imposto na realização.
O preço dessa escolha está nos parágrafos seguintes, e ele é alto:
- •A opção é irrevogável e irretratável enquanto a pessoa detiver aquela entidade. Não existe voltar atrás no ano seguinte.
- •Precisa ser exercida entidade por entidade, e não para a estrutura inteira de uma vez.
- •Havendo mais de um sócio pessoa física residente no Brasil, todos precisam optar em conjunto. Um sócio discordante inviabiliza a escolha para os demais.
- •Sob transparência, some a possibilidade de compensar resultados internamente na entidade: cada ativo é apurado isoladamente, com a regra que lhe couber.
Quando a transparência vale mais que o regime de controlada
Carteira comprada para segurar por muitos anos, com poucos eventos de liquidez, tende a se beneficiar: o imposto acompanha a venda, não o calendário. Já uma carteira girada com frequência, ou com perdas relevantes a compensar, costuma ficar melhor no regime do artigo 5º, em que a apuração é feita sobre o lucro líquido da entidade.
A decisão é definitiva, o que a torna material para parecer escrito e não para conversa de reunião. Estruturas com sócios diferentes na mesma entidade precisam alinhar a escolha antes da primeira declaração, sob pena de um regime imposto pela discordância.
Simulação com números: US$ 20 milhões em dez anos
O exemplo a seguir usa premissas conservadoras: patrimônio inicial de US$ 20 milhões, retorno bruto de 6% ao ano, custo de estrutura de US$ 80 mil ao ano e nenhuma distribuição ao cotista durante o período.
| Cenário | Imposto ao longo dos dez anos | Custo da estrutura | Observação |
|---|---|---|---|
| Fundo em Cayman, regime do artigo 5º | 15% sobre o lucro de cada ano, pago todo 31/12 | US$ 800 mil | Imposto antecipado reduz a base que continua rendendo |
| Mesmo fundo, com opção de transparência | 15% apenas sobre o que for realizado | US$ 800 mil | Recupera diferimento, perde compensação interna |
| Carteira direta em corretora internacional | 15% apenas sobre o que for realizado | Corretagem e custódia | Sem auditoria, sem diretor, sem administrador |
O efeito que a planilha revela é o do imposto antecipado: cada pagamento em 31 de dezembro retira do portfólio um valor que deixaria de render nos anos seguintes. Em dez anos de capitalização, essa diferença costuma superar em muito a economia operacional que a estrutura promete. Quando o cliente soma isso aos US$ 800 mil de custo acumulado, a pergunta deixa de ser fiscal e passa a ser de governança: existe algum problema societário, sucessório ou de acesso que justifique esse valor? Se existir, a estrutura se sustenta. Se não existir, a comparação com investir no exterior de forma estruturada mas simples tende a favorecer o caminho direto.
Fundo exclusivo internacional, carteira direta e fundo brasileiro lado a lado
| Critério | Fundo exclusivo em Cayman | Carteira direta no exterior | Fundo exclusivo no Brasil |
|---|---|---|---|
| Momento do imposto | 31/12 de cada ano | Na realização do ganho | Maio e novembro (come-cotas) |
| Alíquota | 15% | 15% | 15% ou 20%, mais tabela regressiva no resgate |
| Diferimento | Não | Sim | Não |
| Compensação de perdas | Dentro da entidade | Entre aplicações, com regra própria | Dentro do fundo |
| Custo anual | US$ 55 mil a 150 mil | Corretagem e custódia | 0,3% a 1,5% do patrimônio |
| Auditoria obrigatória | Sim, auditor local | Não | Sim |
| Blindagem sucessória | Alta, se bem desenhada | Baixa | Média |
| Reporte ao Brasil | DAA, CBE, ficha de controlada | DAA e CBE | Informe do administrador |
O come-cotas brasileiro está nos artigos 17 e 18 da mesma Lei 14.754: retenção no último dia útil de maio e novembro, com complemento pela tabela regressiva na saída. Comparar "offshore tributada todo ano" com "fundo brasileiro isento" é comparar com algo que deixou de existir em 2024.
As obrigações acessórias que entram no pacote
Três reportes distintos, três autoridades, três penalidades.
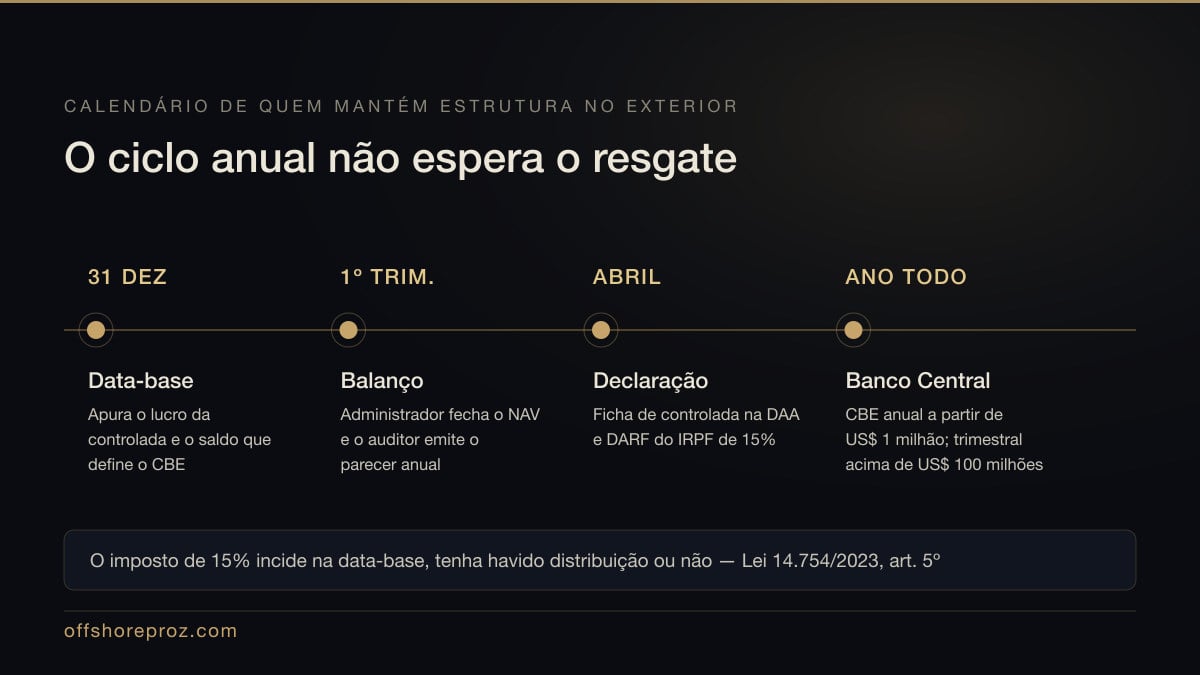
- •Declaração de Ajuste Anual. O artigo 2º exige informar rendimentos de aplicações financeiras e lucros de controladas em fichas separadas, com balanço da entidade levantado em 31/12. A Instrução Normativa RFB 2.180/2024 detalha o preenchimento e a opção pelo regime de transparência fiscal. Nosso passo a passo está em como declarar offshore no imposto de renda.
- •CBE ao Banco Central. Obrigatório para quem tem US$ 1 milhão ou mais no exterior na data-base de 31 de dezembro, e trimestral para quem passa de US$ 100 milhões nas datas-base de março, junho e setembro. O calendário de entrega muda a cada exercício e sai na página oficial do CBE. Atraso gera multa.
- •CRS e FATCA. O fundo reporta o beneficiário final às autoridades de Cayman, que repassam à Receita Federal pelo padrão da OCDE. A informação chega antes da declaração do contribuinte, não depois.
O detalhe que quase ninguém antecipa é a ordem dos fatos. O relatório de CRS referente a 31 de dezembro chega à Receita no ano seguinte com saldo, rendimento e identificação do beneficiário final - antes de o contribuinte entregar a própria declaração. Quando os dois números divergem, o cruzamento não depende de fiscalização em campo: a malha compara dois registros que já estão na mesma base. Corrigir por iniciativa própria, antes de qualquer intimação, custa multa de mora sobre o imposto devido. Corrigir depois da intimação é lançamento de ofício, com multa em outro patamar e sem a espontaneidade que reduz a conta.
Há ainda uma obrigação que não aparece em lista nenhuma porque não é do investidor: o próprio fundo precisa manter contabilidade auditada e registros em dia na jurisdição. Se o administrador atrasa o NAV ou o auditor atrasa o parecer, o investidor brasileiro fica sem o balanço de 31/12 que a Receita exige para apurar o lucro da controlada. O prazo de quem declara depende de um prestador que ele não controla - e é por isso que trocar de administrador no meio do exercício é uma das decisões mais caras dessa estrutura.
Quando o fundo exclusivo internacional realmente compensa
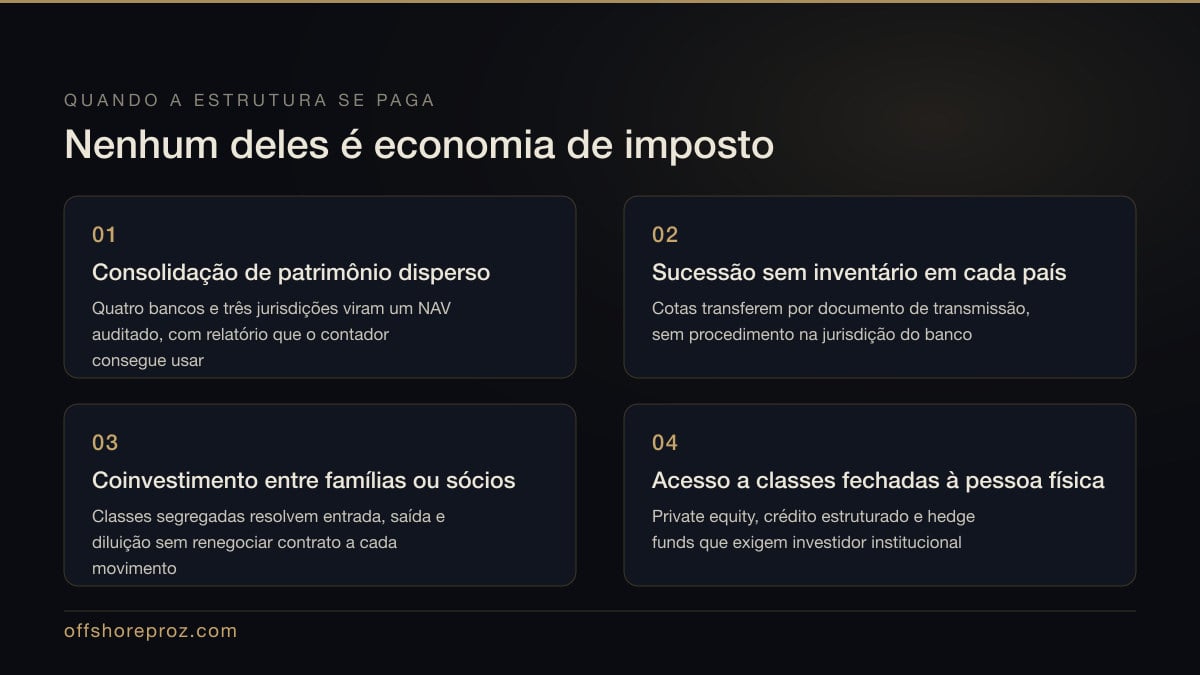
Nenhum dos quatro casos abaixo tem a ver com pagar menos imposto.
Consolidação de patrimônio disperso
Um investidor com contas em quatro bancos, três jurisdições e duas moedas tem quatro conjuntos de KYC, quatro relatórios e nenhuma visão consolidada. Trazer tudo para um veículo único com NAV auditado resolve governança, facilita crédito lombard e produz um relatório que o contador brasileiro consegue usar. Acima de US$ 20 milhões, o custo administrativo da dispersão costuma superar o custo do fundo.
Sucessão sem inventário em cada país
Ativo mantido direto em conta estrangeira pode exigir procedimento sucessório na jurisdição do banco. Cotas de um fundo, com política de transmissão definida em documento, transferem-se sem passar por tribunal estrangeiro. É o mesmo raciocínio que sustenta as estruturas descritas no guia de holding offshore e proteção patrimonial, aplicado a portfólio financeiro.
Coinvestimento entre famílias ou sócios
Quando três famílias entram no mesmo veículo, classes segregadas com contabilidade separada resolvem entrada, saída e diluição sem renegociar contrato a cada movimento. Esse é o caso em que a estrutura regulada existe por razão jurídica real, e não por estética. As particularidades da jurisdição estão detalhadas em fundos de investimento em Cayman.
Acesso a classes de ativo fechadas à pessoa física
Private equity, crédito estruturado e alguns hedge funds só aceitam investidor institucional ou exigem tíquete mínimo incompatível com pessoa física. O veículo abre a porta - e aqui a economia é de acesso, não de tributo.
Erros que custam caro
- •Presumir diferimento em entidade controlada. O imposto vence em 31/12, com ou sem distribuição, e sem caixa para pagá-lo o investidor precisa resgatar na pior hora.
- •Orçar a estrutura sem a auditoria anual. É o segundo maior item da planilha e não tem dispensa para fundo registrado.
- •Usar classes segregadas para tentar ficar abaixo dos 50%. O parágrafo 2º do artigo 5º testa classe a classe.
- •Esquecer o CBE porque "o fundo já reporta". São autoridades diferentes, com bases e prazos diferentes.
- •Manter estrutura herdada de antes de 2024 sem revisão. Muita PIC montada para diferir imposto virou custo puro e deveria ter sido simplificada.
- •Escolher o administrador pelo preço. Erro de NAV ou atraso de auditoria trava resgate e contamina a declaração no Brasil.
Como desmontar a estrutura quando ela não se paga
Boa parte das estruturas ativas hoje foi montada com uma premissa que a lei revogou. Desmontar é uma decisão legítima, e o roteiro é conhecido.
O primeiro passo é de calendário, não de advogado. As taxas regulatórias e o honorário do administrador são anuais e ficam devidos no início do exercício: uma liquidação que atravessa a virada do ano faz o investidor pagar mais um ciclo inteiro por uma entidade que ele já decidiu encerrar. Quem começa o processo no segundo semestre costuma ter folga para concluir; quem começa em dezembro paga para esperar.
O segundo passo é a ordem das baixas. Os ativos precisam ser vendidos ou transferidos para a conta do investidor antes do encerramento, porque entidade em liquidação não movimenta carteira com liberdade. Depois vêm a quitação dos prestadores, o parecer final do auditor e só então a dissolução formal na jurisdição. Um veículo regulado tem uma etapa a mais: a autoridade local precisa aceitar o cancelamento do registro, e ela não aceita com pendência de reporte.
O terceiro passo acontece no Brasil. A liquidação não é evento neutro: a diferença entre o custo de aquisição declarado e o valor efetivamente recebido é ganho de capital, apurado no mês da disponibilidade, e o lucro da controlada apurado até a data da baixa continua sujeito à regra anual. Encerrar a entidade não apaga o exercício corrente - apenas encerra os seguintes.
Existe um caminho intermediário que raramente é apresentado: manter a entidade e trocar o figurino. Um fundo registrado que vira sociedade de investimento fechada, sem oferta a terceiros, perde a taxa regulatória e a obrigação de auditoria imposta ao veículo regulado, mantendo a mesma conta e o mesmo custodiante. Para quem precisa da entidade por razão sucessória, mas não da moldura regulatória, esse é o ajuste que corta a maior parte da despesa fixa sem desfazer o que foi construído.
Conclusão
Um fundo exclusivo internacional deixou de ser instrumento de economia tributária para brasileiro em 2024 e passou a ser instrumento de governança, sucessão e acesso. Com 15% incidindo todo 31 de dezembro e uma conta fixa que começa em US$ 55 mil por ano, a pergunta certa não é quanto imposto a estrutura poupa, e sim qual problema ela resolve que uma conta de investimento não resolve. Se a resposta for "nenhum", a estrutura é despesa.
Para dimensionar o caso concreto, comparando a estrutura com alternativas mais simples de planejamento fiscal internacional e com a realidade das Ilhas Cayman, você pode agendar uma consultoria e trazer os números do seu portfólio.
Precisa de Consultoria?
Fale com um especialista via WhatsApp e tire suas dúvidas sobre estruturação offshore.
Falar no WhatsApp
Dr. Heitor Miguel
Advogado inscrito na OAB/SP 252.633. MBA em Direito Empresarial e M&A pela FGV. Especialista em Direito Internacional e iGaming. Presidente da Comissão de Direito Internacional da OAB/SBC. Deal Maker of the Year 2014 - IAE Awards.
Ainda existe algum diferimento legal para quem investe no exterior?
Sim, fora da entidade controlada. Aplicações financeiras detidas diretamente pela pessoa física seguem o artigo 3º e só são tributadas na realização do ganho. É o caminho de quem investe com horizonte longo e não precisa de veículo societário.
Qual patrimônio mínimo justifica montar a estrutura?
Pela régua de 0,5% de custo sobre patrimônio, algo entre US$ 12 milhões e US$ 16 milhões para um fundo regulado. Abaixo de US$ 5 milhões, a conta praticamente nunca fecha, exceto quando há razão sucessória ou societária específica.
A alíquota vai subir para 17,5% em 2026?
Não pela MP 1.303/2025, que caducou em 8 de outubro de 2025 sem votação. A alíquota da Lei 14.754 segue em 15%. Qualquer mudança futura exige nova lei ou nova medida provisória aprovada.
Posso compensar prejuízo do fundo com ganho de outra aplicação?
A compensação ocorre dentro da apuração da entidade controlada, respeitando o regime escolhido na declaração. Perdas da entidade não abatem automaticamente ganhos de aplicações financeiras detidas em nome próprio.
Cayman é a única jurisdição viável para esse tipo de veículo?
Não. Luxemburgo, Irlanda, BVI e Singapura atendem perfis diferentes, com custo e reputação distintos. O que não muda é o tratamento no Brasil: se a entidade for controlada e ficar em regime favorecido ou tiver renda passiva predominante, o artigo 5º se aplica igual.
Estrutura montada antes de 2024 precisa ser desmontada?
Nem sempre. Se a razão original era só diferimento, ela virou custo sem contrapartida e cabe simplificação. Se há sucessão, sócios ou acesso a ativos envolvidos, o correto é recalcular a planilha com as taxas de 2026 antes de decidir.
Dá para mudar o fundo de jurisdição sem liquidar a estrutura?
Dá, e o instituto se chama continuação ou redomiciliação: a entidade migra para outra jurisdição mantendo personalidade jurídica, histórico e contas. Na prática exige certidão de regularidade na origem, aceitação do registro no destino e concordância do banco e do custodiante, que refazem o KYC como se fosse conta nova. É mais barato que liquidar e reconstituir quando o problema é custo regulatório, e não resolve nada quando o problema é o tratamento tributário no Brasil - esse segue a substância da entidade, não o endereço dela.
O imposto de 31 de dezembro incide sobre lucro que ainda não virou dinheiro?
Sim, e é esse o ponto que mais surpreende. A apuração toma o lucro contábil da entidade controlada no balanço anual, independentemente de distribuição, de resgate ou de qualquer saída de caixa. Uma carteira que valorizou em papel gera imposto em dinheiro. Por isso a regra prática de manter liquidez suficiente para a conta de abril dentro da própria estrutura: quem não reserva acaba vendendo posição em janeiro para pagar tributo de dezembro, muitas vezes no pior momento do mercado.
- Research
Lei 14.754/2023 - tributação de aplicações financeiras e entidades controladas no exterior
www.planalto.gov.br
- Research
Instrução Normativa RFB 2.180/2024 - regulamentação da Lei 14.754
normas.receita.fazenda.gov.br
- Research
CIMA - revisão das taxas de fundos regulados, vigente em 1º de janeiro de 2026
www.cima.ky
- Research
Banco Central do Brasil - Capitais Brasileiros no Exterior (CBE)
www.bcb.gov.br
- Research
Câmara dos Deputados - MP 1.303/2025 perde a validade
www.camara.leg.br
- Research
Receita Federal - CRS e conformidade da e-Financeira
www.gov.br