Imposto dos EUA para criadores e devs brasileiros: guia
- 01Resposta rápida
- 02Por que as plataformas dos EUA retêm imposto de brasileiros
- 03Royalty ou serviço: o detalhe que decide a retenção
- 04Tabela: o que cada plataforma diz sobre retenção (conferido em 21/10/2026)
- 05O caminho padrão: do formulário ao carnê-leão
- 06Como compensar no Brasil o imposto pago nos EUA
- 07Quando faz sentido pensar em estrutura (LLC)
- 08Qual artigo ler primeiro: guia por plataforma
- 09Artigos relacionados
- 10Aviso
Resposta rápida
Criador brasileiro que recebe de plataformas dos EUA pode ter até 30% de imposto americano retido. Como o Brasil não tem tratado de renda com os EUA, 30% é a referência. A base muda por plataforma: Roblox, YouTube, Microsoft e Steam miram o público dos EUA. No Brasil, o rendimento continua tributável e a compensação tem limite legal.
Por que as plataformas dos EUA retêm imposto de brasileiros
A lei tributária americana trata de forma diferente quem é residente e quem não é. A Publicação 515 do IRS, revisada em 30/04/2026, diz que a maior parte da renda de fonte dos EUA recebida por estrangeiro está sujeita a imposto americano de 30%. A alíquota pode ser menor, até isenção, se existir tratado entre o país de residência da pessoa e os EUA. O imposto é, em regra, retido do pagamento na origem pela plataforma, que age como agente de retenção.
É por isso que toda plataforma séria pede um formulário fiscal antes de pagar: W-8BEN para pessoa física estrangeira e W-8BEN-E para entidade, segundo as instruções do IRS. O formulário informa a residência e permite pedir alíquota reduzida quando há tratado.
Duas coisas valem para o brasileiro. A primeira: o Brasil não consta na lista de tratados de imposto de renda do IRS, revisada em 03/01/2026. Existe um acordo de troca de informações tributárias, assinado em 2007, mas ele regula só o intercâmbio de dados entre as autoridades e não reduz alíquota. A segunda: a retenção não é uma taxa da plataforma. É imposto de renda descontado do pagamento.
Royalty ou serviço: o detalhe que decide a retenção
A mesma Publicação 515 traz a regra que explica por que cada plataforma classifica a renda de um jeito: a fonte da renda depende da natureza do pagamento. Para royalties de patentes, direitos autorais e similares, a fonte é o lugar onde a propriedade é usada. Para pagamento por serviços pessoais, é o lugar onde o serviço é prestado.
Na prática, isso aparece nas páginas oficiais:
- •Roblox: a partir de 1º/11/2026, os pagamentos do DevEx passam a ser classificados como royalties.
- •Steam: os pagamentos de revenue share são classificados como royalty.
- •YouTube: a página lista "Other Copyright Royalties (such as YouTube Partner Program and Google Play)" e também "Services (such as Google AdSense)" entre os tipos de renda em que um tratado pode reduzir a retenção.
- •Unity Asset Store: publishers de fora dos EUA ficam isentos se o serviço foi prestado fora dos EUA, segundo o FAQ da própria Unity.
- •Meta Horizon: a Meta informa que não retém imposto de renda de desenvolvedores.
O ponto central: não existe uma resposta única para "plataforma dos EUA retém imposto?". A resposta está na classificação que a própria plataforma adota e declara. Quando ela não declara, o texto abaixo diz "não declarada" e não presume.
Tabela: o que cada plataforma diz sobre retenção (conferido em 21/10/2026)
| Plataforma | O que a página oficial diz | Como a plataforma classifica a renda |
|---|---|---|
| Roblox (DevEx) | A partir de 1º/11/2026, retenção de 0% a 30% sobre a parte ligada a jogadores dos EUA, conforme o país e o tratado. Sem dados fiscais válidos até 31/10/2026, 24% de retenção de backup sobre o saque inteiro. | Royalty |
| YouTube (YPP) | Fora dos EUA, retenção de 0% a 30% sobre ganhos de espectadores dos EUA. Sem dados fiscais, até 24% do total mundial em conta individual. | Lista "Other Copyright Royalties" (YPP) e "Services" (AdSense) |
| Minecraft Marketplace | A Microsoft cita o Minecraft na página de formulários e diz que o 1042-S reporta só vendas a compradores nos EUA sujeitas à retenção. A taxa específica do Marketplace não é publicada. | Não declarada |
| Steam | Retenção de 0% a 30% sobre renda de fonte dos EUA, conforme a entrevista fiscal. Sem tratado, 30%. | Royalty |
| Amazon KDP | Royalties de eBooks na Amazon.com e de livros impressos na Amazon.com, .co.jp, .com.au e .ca sofrem 30% de retenção dos EUA, que um tratado pode reduzir. | Royalty |
| itch.io | Para vendedores com pagamentos coletados pelo itch.io, taxa padrão de 30% para entidades fora dos EUA, reduzida com tratado e TIN válido. Sem TIN válido, 30%. | Não declarada |
| Unity Asset Store | De 0% a no máximo 30%. Publishers de fora dos EUA ficam isentos se o serviço foi prestado fora dos EUA. A página não mostra data de atualização. | Depende do serviço |
| Meta Horizon | A Meta pede W-8 ou W-9 e diz que não retém imposto de renda de desenvolvedores; o desenvolvedor reporta por conta própria. | Não se aplica |
Três ressalvas sobre a tabela. Primeira: ela reflete o que cada página diz hoje e pode mudar. Segunda: a página da KDP também menciona retenção brasileira de 15% nas vendas da Amazon.com.br, que é outro assunto e não é imposto dos EUA. Terceira: não conferimos nesta revisão as páginas do Patreon, do Twitch, do TikTok, da Apple App Store, do Google Play, do Fab, do Steam Workshop e do Fortnite/UEFN. Quem recebe por elas deve ler a documentação oficial de cada uma.
O caminho padrão: do formulário ao carnê-leão
O caminho é parecido em todas as plataformas que retêm:
- •Formulário. Você preenche o formulário fiscal no painel da plataforma. Pessoa física estrangeira usa o W-8BEN e entidade usa o W-8BEN-E, segundo o IRS. Várias plataformas exigem um número de identificação fiscal (TIN) e algumas só aceitam caracteres latinos.
- •Retenção. A plataforma calcula a taxa a partir do formulário e desconta do pagamento. A taxa aparece no painel fiscal da plataforma depois do envio.
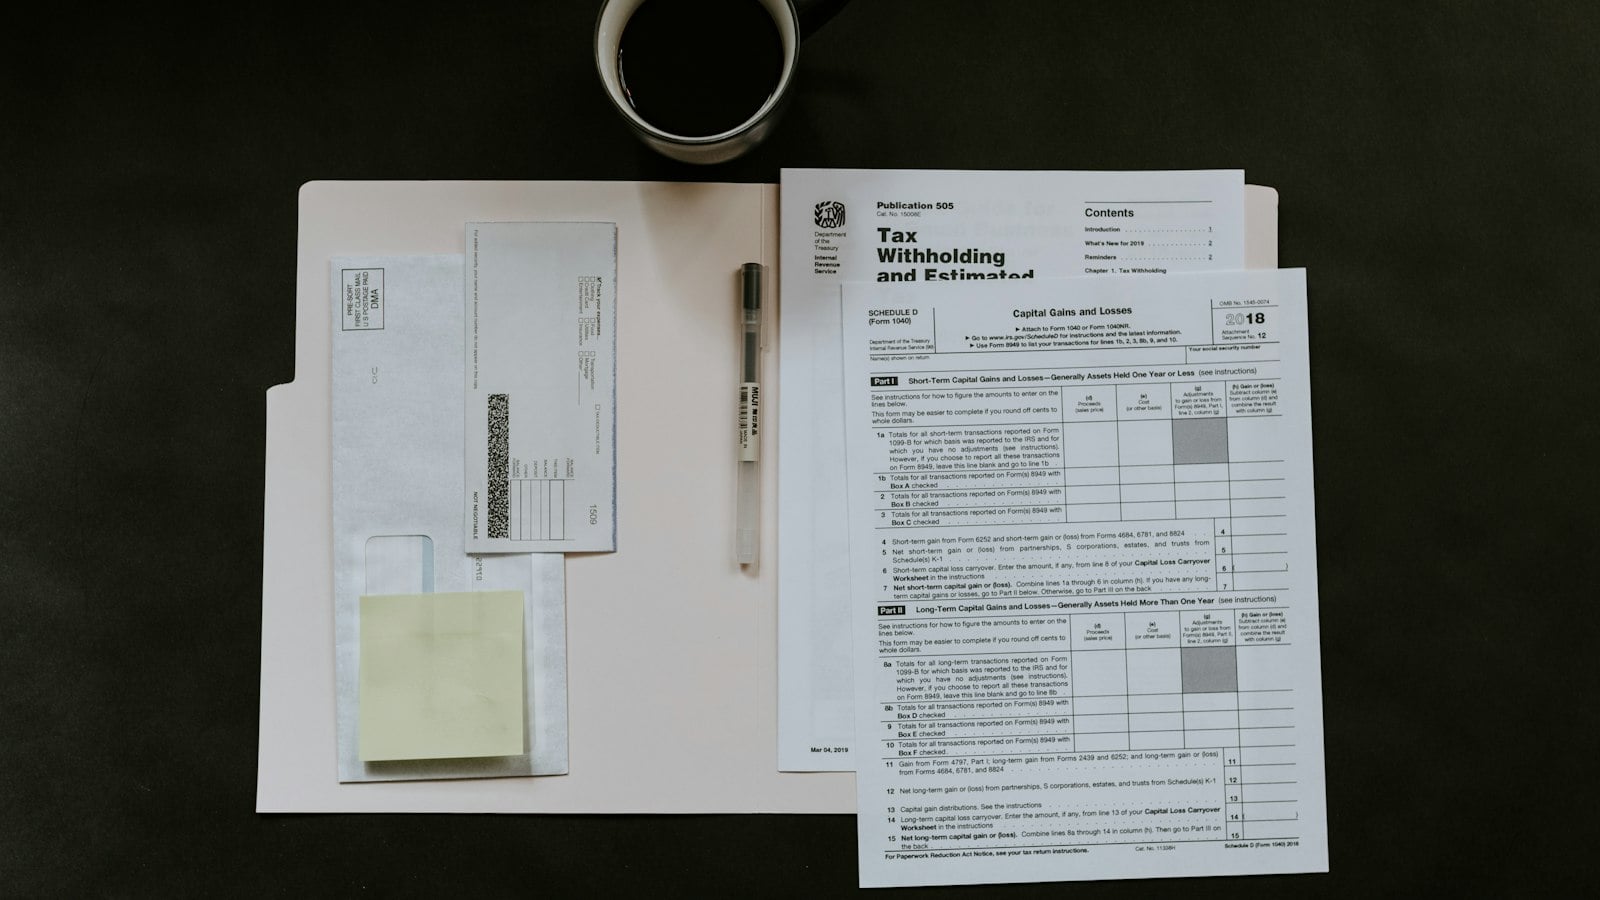
- •Comprovante. No fim do ano, quem teve retenção recebe o formulário 1042-S, que informa a renda de fonte dos EUA e o imposto retido. Guarde esse documento.
- •Brasil. Você declara o rendimento no carnê-leão e na Declaração de Ajuste Anual e pede a compensação do imposto pago nos EUA, dentro do limite legal.
Uma regra vale para as plataformas que mencionam reembolso: o imposto retido, em regra, não volta pela própria plataforma. O Valve, na Steam, diz que não reembolsa retenção quando a taxa muda por causa de um TIN, e a Unity diz que não consegue reembolsar o imposto já retido. O YouTube, por outro lado, informa que pode reembolsar em casos limitados, se os dados atualizados chegarem até 10 de dezembro.
Como compensar no Brasil o imposto pago nos EUA
A Receita Federal informa que rendimentos recebidos de fontes no exterior por pessoa física residente no Brasil são tributáveis, observados tratados ou reciprocidade de tratamento para evitar dupla tributação.
Compensação. Na existência desses atos, o imposto pago no país de origem pode ser compensado no cálculo do carnê-leão e na Declaração de Ajuste Anual, observado o limite legal. Na ausência deles, o imposto pago no exterior não pode ser compensado. Para os EUA, a página da Receita diz que não é necessária a prova de reciprocidade, e que a reciprocidade não vale para tributos pagos a estados-membros e a municípios.
Limite. A compensação não passa do imposto brasileiro devido sobre o mesmo rendimento. Exemplo ilustrativo, com valores inventados: se a retenção nos EUA foi de US$ 120, mas o imposto brasileiro sobre aquele rendimento, já convertido, equivale a US$ 90, só US$ 90 entram como crédito. A diferença não vira restituição.
Conversão para reais. A Receita manda converter o rendimento e o imposto pago para dólar dos EUA pelo valor fixado pela autoridade monetária do país de origem na data do recebimento. Depois, a conversão para reais usa o dólar de compra fixado pelo Banco Central do Brasil no último dia útil da primeira quinzena do mês anterior ao do recebimento.
Registre cada pagamento com data, valor bruto, retenção e valor líquido. Esses dados, junto com o 1042-S, sustentam a compensação.
Quando faz sentido pensar em estrutura (LLC)
Abrir uma LLC americana não elimina a retenção por si só. As instruções do IRS dizem que, quando a LLC é desconsiderada e tem um único dono estrangeiro, quem apresenta o formulário W-8 é o dono. A LLC também não cria um tratado que não existe entre Brasil e EUA.
No Brasil, a estrutura pode complicar. A Solução de Consulta Cosit nº 56/2026 concluiu que LLCs de sócio não residente nos EUA, tratadas como transparentes pela legislação americana, são caracterizadas como regime fiscal privilegiado (IN RFB 1.037/2010, art. 2º, VII). O art. 5º da Lei 14.754/2023 prevê que os lucros de entidades controladas no exterior por pessoas físicas residentes no Brasil sejam tributados em 31 de dezembro de cada ano. Ou seja: abrir uma LLC para fugir da retenção pode trocar uma retenção na fonte por obrigações anuais no Brasil.
Para quem fatura pouco, o primeiro passo é enviar o formulário correto, não abrir empresa. Para quem tem receita recorrente e várias fontes de renda, vale comparar custos e obrigações antes de decidir.
Qual artigo ler primeiro: guia por plataforma
- •Minecraft Marketplace: o artigo Minecraft Marketplace: retenção e imposto para brasileiros separa comissão da loja, retenção dos EUA e imposto no Brasil.
- •Roblox DevEx: o artigo sobre o Roblox DevEx explica a mudança de 1º/11/2026, o formulário e o prazo de 31/10.
- •YouTube: o artigo sobre o imposto dos EUA no YouTube explica a retenção do AdSense para YouTube, o prazo de 10/12 e o carnê-leão.
- •Outras plataformas: a tabela acima resume o que cada página diz hoje. Para renda de várias fontes, veja o artigo sobre criador de conteúdo com renda do exterior.
Artigos relacionados
- •Minecraft Marketplace: retenção e imposto para brasileiros
- •Criador de conteúdo com renda do exterior: estrutura 2026
- •LLC para infoprodutores e criadores de conteúdo digital
- •Como declarar offshore no imposto de renda
Aviso
Este material é informativo e não substitui análise do seu caso. A retenção, a compensação e o enquadramento da LLC dependem do formulário enviado, da residência fiscal e da estrutura societária. As plataformas informam que não prestam aconselhamento tributário. Nenhuma promessa de resultado é feita.
Fale com um especialista: a OffshoreProz revisa a documentação fiscal de criadores com renda do exterior. Agende uma conversa.
Precisa de Consultoria?
Fale com um especialista via WhatsApp e tire suas dúvidas sobre estruturação offshore.
Falar no WhatsApp
Dr. Heitor Miguel
Advogado inscrito na OAB/SP 252.633. MBA em Direito Empresarial e M&A pela FGV. Especialista em Direito Internacional e iGaming. Presidente da Comissão de Direito Internacional da OAB/SBC. Deal Maker of the Year 2014 - IAE Awards.
O brasileiro paga sempre 30% de imposto dos EUA
Não. O teto de referência é de 30%, mas a retenção costuma incidir só sobre a parte da receita ligada ao público dos EUA, e cada plataforma define a sua base. Sem tratado, não há alíquota reduzida para reivindicar, e o imposto pago pode ser compensado no Brasil dentro do limite legal.
O Brasil tem tratado de imposto de renda com os EUA
Não. A lista de tratados do IRS, revisada em 03/01/2026, não inclui o Brasil. Há um acordo de troca de informações tributárias, de 2007, que não reduz alíquota. Por isso o formulário W-8 de quem mora no Brasil não tem tratado para reivindicar.
Preciso declarar no Brasil mesmo que a plataforma já tenha retido imposto
Sim. A Receita informa que rendimentos recebidos do exterior por pessoa física residente no Brasil são tributáveis. O imposto retido nos EUA pode ser compensado no carnê-leão e na Declaração de Ajuste Anual, observado o limite legal, e não substitui a declaração.
Uma LLC americana elimina a retenção
Não por si só. Se for uma entidade desconsiderada de dono único estrangeiro, quem apresenta o formulário W-8 é o dono. No Brasil, a Receita enquadra LLCs transparentes de sócio não residente nos EUA como regime fiscal privilegiado, e os lucros podem ser tributados em 31 de dezembro de cada ano.
Todas as plataformas retêm imposto dos EUA
Não. A Meta Horizon informa que não retém imposto de renda de desenvolvedores e que o desenvolvedor reporta por conta própria. As demais da tabela retêm, com bases diferentes, e várias não foram conferidas nesta revisão. Leia sempre a página fiscal da plataforma em que você recebe.
- Research
IRS: Publication 515, Withholding of Tax on Nonresident Aliens and Foreign Entities
www.irs.gov
- Research
IRS: United States Income Tax Treaties - A to Z
www.irs.gov
- Research
IRS: Instruções do Form W-8BEN-E
www.irs.gov
- Research
do Form W-8BEN
www.irs.gov
- Research
Tesouro dos EUA: comunicado HP-335 (30/03/2007)
home.treasury.gov
- Research
Roblox: DevEx tax information
create.roblox.com
- Research
YouTube: Requisitos de tributos dos EUA para lucros no YouTube
support.google.com
- Research
Microsoft Learn: Understand IRS tax forms issued by Microsoft
learn.microsoft.com
- Research
Steamworks: Tax FAQ
partner.steamgames.com
- Research
Amazon KDP: Tax Withholding
kdp.amazon.com
- Research
itch.io: Payments
itch.io
- Research
Unity: Tax FAQ for Publishers
support.unity.com
- Research
Meta Horizon: Financial FAQ
developers.meta.com
- Research
Receita Federal: Carnê-leão, rendimentos
www.gov.br
- Research
IN RFB 1.500/2014, art. 65
www.legisweb.com.br
- Research
Lei 9.250/1995
www.planalto.gov.br
- Research
Solução de Consulta Cosit nº 56/2026
www.mapacontabil.com.br
- Research
IN RFB 1.037/2010
normas.receita.fazenda.gov.br
- Research
Lei 14.754/2023
www.planalto.gov.br