Conta bancária empresarial no México: onde o processo trava
- 01Por que o gargalo está no banco e não no cartório
- 02O que mudou em 2026 e derrubou o roteiro antigo
- 03O SAT ganhou poder expresso de negar a inscrição no RFC
- 04As fichas de trâmite mudaram de número
- 05As multas de beneficiário controlador foram reindexadas
- 06O que a lei obriga o banco mexicano a exigir
- 07Quais documentos o banco mexicano exige da pessoa moral
- 08Propietario real: três cortes diferentes na mesma cadeia societária
- 09A entrevista pessoal não significa, por lei, ir à agência
- 10Lista de Personas Bloqueadas e o prazo de defesa
- 11Quem pode ser apoderado legal de uma conta bancária empresarial no México
- 12O caminho, etapa por etapa, com prazo oficial
- 13Quanto custa por ano manter a empresa e a conta vivas
- 14México ou LLC americana: o que a conta de custo não mostra
- 15O calendário que passa a valer no dia seguinte à abertura
- 16O que o Brasil cobra de quem controla a pessoa moral mexicana
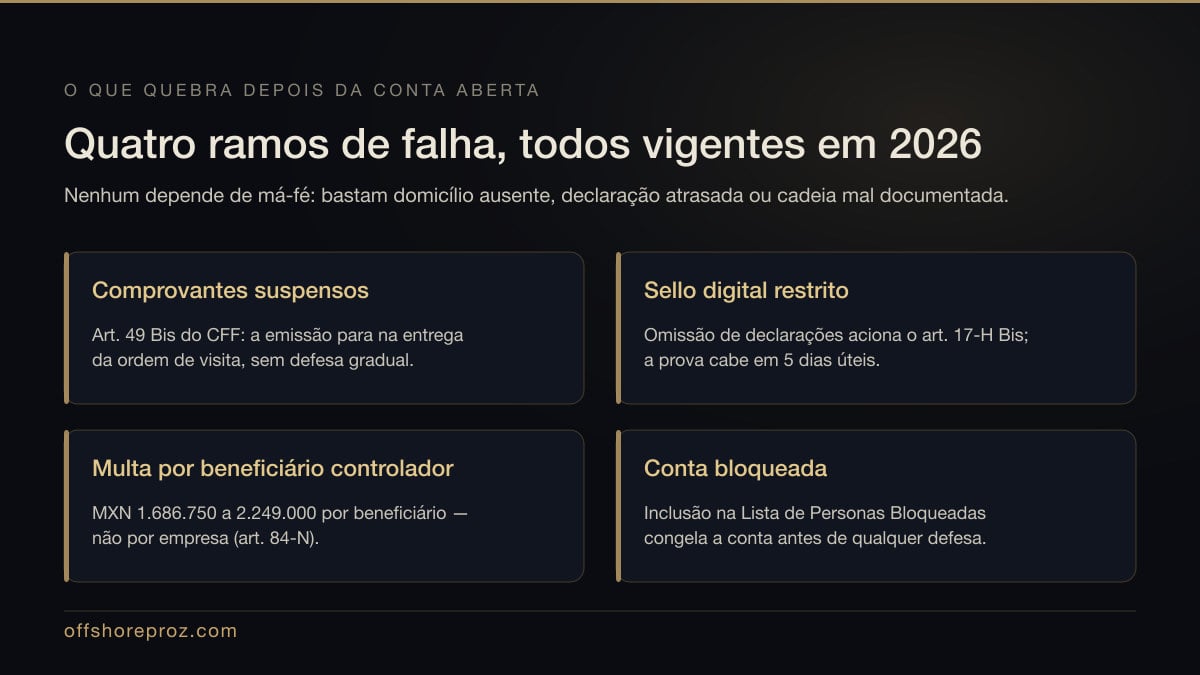
- 17Como dá errado: quatro modos de falha
- 18Quando não abrir: filtros antes de gastar com fedatario
- 19Conclusão
A conta bancária empresarial no México é o passo que trava o projeto do brasileiro não residente, e não o ato de constituir a sociedade. O que o banco pede não é política de balcão: vem das Disposiciones de carácter general a que se refiere el artículo 115 da LIC - RFC ativo com homoclave, Cédula de Identificación Fiscal, e.firma vigente e um apoderado que a instituição aceite entrevistar.
Política de balcão é outra coisa, e tem nome. O canal digital do BBVA México exige apoderado com "Nacionalidad mexicana", "Clave Única de Registro de Población (CURP)" e "e.firma vigente", além de vendas anuais entre 130 e 2.500 milhões de pesos - verificado na página oficial em 26/09/2026. Nenhuma norma federal mexicana impõe nacionalidade a apoderado de sociedade mexicana.
Este guia trata da conta, não da escritura: a parte societária está em abrir empresa no México. Os números vêm de Diário Oficial, fichas do SAT e páginas dos próprios bancos. Onde o valor for preço de mercado, a frase diz isso.
Por que o gargalo está no banco e não no cartório
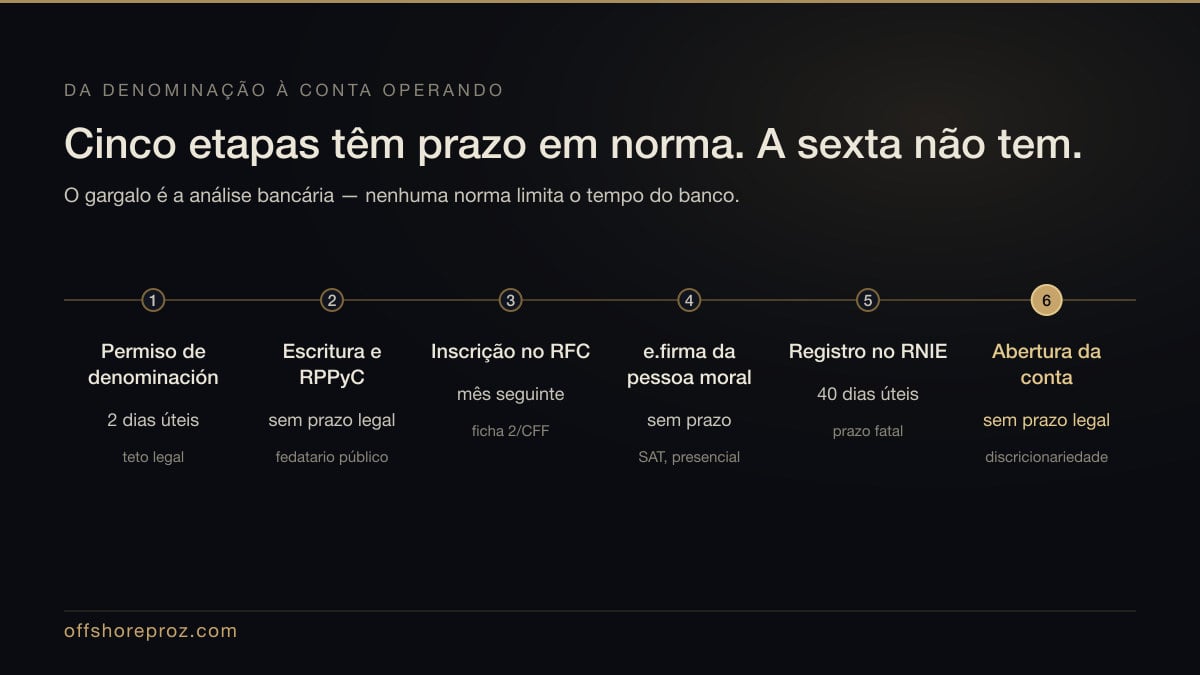
Das seis etapas até a conta operar, cinco têm prazo definido em norma e uma não tem nenhum: a análise bancária. Cada elo anterior depende de uma pessoa física com condição migratória documentada e histórico fiscal limpo no México, e é essa dependência que empurra o cronograma de semanas para meses.
| Etapa | Quem resolve | Prazo | Onde trava |
|---|---|---|---|
| Permiso de denominación | Secretaría de Economía (MUA) | 2 dias úteis, teto legal | pedido exige e.firma de alguém |
| Escritura e inscrição no RPPyC | fedatario público | sem prazo legal | apostila e tradução do poder brasileiro |
| Inscrição no RFC (ficha 2/CFF) | SAT | mês seguinte à 1ª obrigação | negativa do art. 27, apartado C, fr. XIV |
| e.firma da pessoa moral | SAT, presencial | sem prazo; depende de agenda | representante legal precisa de CURP e e.firma própria |
| Registro no RNIE | Secretaría de Economía | 40 dias úteis, prazo fatal | esquecido no cronograma |
| Abertura da conta | banco | não há prazo legal | apoderado, entrevista e propietario real |
Só uma linha tem prazo legal curto, e ela não é bancária. O banco não tem prazo nenhum - tem discricionariedade, e usa. Só o RNIE já consome cerca de oito semanas de calendário, e a análise bancária acrescenta um intervalo que nenhuma norma limita.
O que mudou em 2026 e derrubou o roteiro antigo
Três mudanças com data no Diário Oficial valem desde 2026: o SAT passou a poder negar a inscrição no RFC por passado fiscal de sócio ou de representante legal, as fichas de trâmite foram renumeradas - a 43/CFF virou 2/CFF - e as multas de beneficiário controlador subiram para até MXN 2.249.000 por beneficiário.
O SAT ganhou poder expresso de negar a inscrição no RFC
O decreto publicado no DOF de 07/11/2025, edição vespertina, nota 5772358, adicionou - não reformou - o artigo 27, Apartado C, fração XIV do Código Fiscal de la Federación . O texto autoriza a autoridade a "Negar la inscripción de personas morales en el Registro Federal de Contribuyentes, cuando detecte que su representante legal" ou "algún socio o accionista o cualquier persona que forme parte de su estructura orgánica" esteja nos supostos dos artigos 17-H, frações X a XIII, ou 69, décimo segundo parágrafo, e "que no haya corregido su situación fiscal". Alcança também quem "forme parte de otra persona moral" na mesma condição.
A vigência está no Transitorio Primero: "El presente Decreto entrará en vigor el 1 de enero de 2026, salvo lo dispuesto en el artículo 30-B de este ordenamiento, el cual entrará en vigor el 1 de abril de 2026". Quem recebe o "Acuse del artículo 27, apartado C, fracción XIV, del CFF" tem "diez días contados a partir del día hábil siguiente" para desvirtuar a situação, pela regla 2.4.17 e pela ficha 167/CFF (Primera Modificación al Anexo 2 da RMF 2026, DOF 17/07/2026, p. 668). A ordem do projeto se inverte: o passado fiscal de um sócio mata a estrutura antes do banco, porque sem RFC não há e.firma da empresa nem Constancia de Situación Fiscal.
As fichas de trâmite mudaram de número
Na Resolución Miscelánea Fiscal para 2026 o antigo Anexo 1-A virou Anexo 2, "Trámites Fiscales" (DOF de 29/12/2025, código 5777477; RMF publicada em 28/12/2025), e as fichas foram renumeradas. A inscrição da pessoa moral deixou de ser a "43/CFF" e hoje é a ficha 2/CFF, "Solicitud de inscripción en el RFC de personas morales en la ADSC". Citar 43/CFF em 2026 é citar outra coisa: aquele número passou a designar a aclaración de quem corrigiu situação fiscal.
Na ficha vigente, três pontos interessam ao brasileiro:
- •Monto: "Gratuito". Não existe taxa governamental pela inscrição no RFC. Honorário de quem prepara documento e acompanha o trâmite é serviço e pode ser cobrado; o que não deve existir é "taxa do SAT" embutida na proposta. Peça a discriminação entre taxa oficial, que aqui é zero, e honorário.
- •Prazo: "Dentro del mes siguiente al día en que deban presentar declaraciones periódicas, de pago, o informativas por si mismas o por cuenta de terceros o deban expedir comprobantes fiscales".
- •Sócios no exterior: a ficha exige "la clave en el RFC válida, de cada uno de los socios, accionistas o asociados" em relação no formato .xlsx, mas quem reside fora e não é obrigado a se inscrever entra com RFC genérico - "Personas físicas: EXTF900101NI1. Personas morales: EXT990101NI1."
O sócio brasileiro, na regra geral, não precisa de RFC próprio. Quem precisa de RFC, CURP e e.firma é o representante legal, e é aí que a condição migratória entra no projeto.
As multas de beneficiário controlador foram reindexadas
O Anexo 5 da RMF 2026 (DOF de 28/12/2025, código 5777219) atualizou por inflação as multas do artigo 84-N do CFF.
| Infração (art. 84-N) | Faixa até 2025 | Faixa desde 2026 |
|---|---|---|
| Não obter, conservar ou apresentar a informação | $1,500,000.00 a $2,000,000.00 | $1,686,750.00 a $2,249,000.00 |
| Não manter a informação atualizada | $800,000.00 a $1,000,000.00 | $899,600.00 a $1,124,500.00 |
| Apresentar de forma incompleta ou inexata | $500,000.00 a $800,000.00 | $562,250.00 a $899,600.00 |
Ao câmbio DOF de 17,6425 pesos por dólar registrado em 25/09/2026, a multa mínima da primeira faixa equivale a cerca de US$ 95,6 mil - conversão nossa sobre os dois valores oficiais. A unidade de cobrança é o que importa: a multa é por beneficiário controlador, não por empresa.
O que a lei obriga o banco mexicano a exigir
A lista de documentos que o banco pede para abrir uma conta bancária empresarial no México não é política comercial de cada instituição: vem das Disposiciones de carácter general a que se refiere el artículo 115 de la Ley de Instituciones de Crédito . O que muda entre BBVA, Citibanamex e os demais é saldo mínimo, tarifa e canal de atendimento, não o expediente.
Quais documentos o banco mexicano exige da pessoa moral
A 4ª disposición, fração II, manda assentar denominação, giro, nacionalidade e "clave del Registro Federal de Contribuyentes (con homoclave) y, en su caso, número de identificación fiscal y/o equivalente, así como el país o países que los asignaron" - é esse trecho que faz o gerente pedir o CNPJ da matriz brasileira ou o CPF do sócio.
| Documento | O que a norma exige, no texto |
|---|---|
| Ato constitutivo | "Testimonio o copia certificada del instrumento público que acredite su legal existencia inscrito en el registro público que corresponda" |
| Cadastro fiscal | "Cédula de Identificación Fiscal expedida por la Secretaría" |
| Domicílio | comprovante de domicílio da pessoa moral |
| Poderes | "Testimonio o copia certificada del instrumento que contenga los poderes del representante o representantes legales, expedido por fedatario público" |
| Cadeia societária | "su estructura accionaria o partes sociales" e, fora do risco baixo, organograma com diretor-geral, linha imediatamente inferior e conselho |
Procuração por instrumento particular, ainda que com firma reconhecida em cartório brasileiro, não atende à norma, que exige instrumento expedido por fedatario. Isso não obriga a outorgar o poder no México: o caminho aceito é a procuração lavrada por escritura pública no Brasil, apostilada, traduzida por tradutor público e protocolizada perante fedatario mexicano. Confirme com o banco quais faculdades precisam constar do texto antes de gastar com apostila e tradução.
A 28ª classifica como risco alto, por norma, "los Clientes no residentes en el país" atendidos em banca privada, e obriga a instituição a registrar "las razones por las que estos han elegido abrir una cuenta en territorio nacional" - leve a justificativa escrita. Dois pontos que poupam viagem perdida:
- •Representante legal fora do México e sem passaporte: só é aceito com documento oficial original do país de origem, vigente, com foto e assinatura.
- •Empresa ainda não inscrita no registro público: pode ser aceita mediante escrito de compromisso de inscrição posterior, porque a norma prevê a hipótese - o que não impede o banco de recusar por política interna.
Propietario real: três cortes diferentes na mesma cadeia societária
Propietario real, para o banco mexicano, é a pessoa física que direta ou indiretamente detém 25% ou mais do capital ou dos direitos de voto: "se entenderá que ejerce Control aquella persona física que directa o indirectamente, adquiera el 25% o más de la composición accionaria o del capital social", parágrafo adicionado no D.O.F. de 25 de abril de 2014. Sem ninguém acima disso, o controle presume-se do administrador. Desde a reforma do D.O.F. de 22/03/2019 a norma não exige declaração "firmada", e sim "una declaración por escrito, por medios electrónicos, ópticos o por cualquier otra tecnología"; e diante de indício de falsidade o dever do banco é "tomar medidas razonables para determinar e identificar a los Propietarios Reales", não uma investigação irrestrita.
O mesmo grupo de sócios é medido por três réguas distintas:
| Regime | Corte de controle | Base normativa |
|---|---|---|
| Antilavagem bancário (propietario real) | 25% do capital ou dos direitos de voto | Disposiciones art. 115 LIC, 4ª |
| Fiscal (beneficiario controlador) | mais de 15% do capital, por voto | CFF, art. 32-B Quáter |
| Atividades vulneráveis (LFPIORPI) | mais de 25% do capital | LFPIORPI, reforma de 16/07/2025 |
Um sócio com 18% é beneficiário controlador para o SAT e não atinge a presunção de 25% do banco. O percentual, porém, é a porta mais visível, não a única: o próprio CFF define controle também por quem pode "imponer, directa o indirectamente, decisiones en las asambleas generales de accionistas, socios u órganos equivalentes" ou "nombrar o destituir a la mayoría de los consejeros". Acordo de sócios e administração de fato contam dos dois lados, e 25% é presunção, não teto. Quem monta o quadro olhando só o percentual bancário descobre a diferença na notificação fiscal, com prazo de 15 dias úteis prorrogáveis por 10.
A entrevista pessoal não significa, por lei, ir à agência
A 7ª disposición diz: "Antes de que una Entidad establezca o inicie una relación comercial con un Cliente, aquella deberá celebrar una entrevista personal con este o su apoderado, a fin de que recabe los datos y documentos de identificación respectivos y asentará de forma escrita o electrónica los resultados de dicha entrevista." A entrevista pode ser com o apoderado, e o registro pode ser eletrônico. Sucursal não aparece no texto.
Desde a resolução publicada no DOF de 28/08/2024 existe caminho ainda mais direto: a 4ª Ter admite que as entidades abram conta "a través de Dispositivos de forma no presencial a Clientes personas físicas o morales", com geolocalização, verificação biométrica, e.firma e consentimento do representante legal, aplicando mecanismos tecnológicos autorizados pela CNBV "en sustitución de la entrevista" . Já a videoconferência da 7ª-1 não resolve para empresa: alcança apenas pessoas físicas de nacionalidade mexicana residentes no país.
Na prática comercial, o BBVA fecha o fluxo da conta em dólares PyME mandando o interessado à agência ("Si cumples con todos los requisitos acude a una sucursal BBVA."). É desenho de produto, não imposição normativa: quem costuma exigir presença é o canal, e a banca empresarial do mesmo banco não está presa ao fluxo do site.
Lista de Personas Bloqueadas e o prazo de defesa
Se o nome do cliente aparece na lista, a 72ª manda "Suspender de manera inmediata la realización de cualquier acto, Operación o servicio" e remeter à Secretaría, pela Comisión, um reporte de Operación Inusual. A lista se alimenta, entre outras origens, das resoluções 1267 (1999) e 1373 (2001) do Conselho de Segurança da ONU: sanção internacional entra no filtro do banco mexicano sem passar por juiz local. Boa parte do material em português informa dez dias úteis para pedir audiência. O prazo do pedido é outro.
| Ato | Prazo | De quem |
|---|---|---|
| Suspensão de qualquer ato, operação ou serviço | imediata | banco |
| Reporte de Operación Inusual à Secretaría, pela Comisión | 24 horas | banco |
| Pedido de audiência à UIF, do dia seguinte à notificação | 5 dias úteis | cliente |
| Manifestação e provas dentro da audiência concedida | 10 dias úteis, prorrogáveis uma vez | cliente |
| Resolução da UIF, após integrar o expediente | 15 dias úteis | UIF |
Os cinco dias vêm do decreto publicado no DOF em 11/03/2022, que adicionou o artigo 116 Bis 2 à Ley de Instituciones de Crédito; o Transitorio Tercero derrogou a 73ª, base do prazo antigo. Confirme sempre o prazo escrito na notificação recebida, que prevalece sobre qualquer resumo.
Quem pode ser apoderado legal de uma conta bancária empresarial no México
Nenhuma norma federal mexicana exige apoderado de nacionalidade mexicana. A Ley de Inversión Extranjera diz o oposto no artigo 4º - "La inversión extranjera podrá participar en cualquier proporción en el capital social de sociedades mexicanas" - e as reservas do artigo 6º alcançam transporte terrestre nacional, banca de desarrollo e serviços profissionais, não a administração de uma sociedade comum. A barreira é de canal bancário, o que explica por que o pedido pode ser reapresentado na banca empresarial. Não gera direito, porém: admissão de cliente é decisão do banco, que pode recusar sem fundamentar.
Os requisitos do canal em linha do BBVA México, verificados literalmente na página oficial em 26/09/2026 :
| Bloco | Exigência literal |
|---|---|
| Apoderados legais | "Nacionalidad mexicana"; "Credencial de elector vigente"; "Clave Única de Registro de Población (CURP)"; "e.firma vigente (Firma Electrónica Avanzada)" |
| Empresa | "No tener una cuenta empresarial con nosotros"; "Residencia fiscal en México"; "Ventas anuales entre 130 y 2,500 millones de pesos" |
| Documentos | "Acta constitutiva y poderes de representación legal"; "Cédula de Identificación Fiscal"; "Comprobante de domicilio fiscal (no mayor a 3 meses de antigüedad)."; "Comprobante de la generación de la e.firma (emitido por el SAT)." |
A faixa de vendas é de 130 a 2.500 milhões de pesos, ou seja, de 130 milhões a 2,5 bilhões: a empresa recém-constituída está fora do canal pelo faturamento, antes da discussão sobre nacionalidade. Onde cada porta aceita, ou não, um representante legal estrangeiro - posição em 26/09/2026:
| Canal | Apoderado estrangeiro | O que exige |
|---|---|---|
| BBVA, canal digital | não; exige "Nacionalidad mexicana" | CURP, credencial de elector, e.firma e a faixa de vendas acima |
| BBVA, banca empresarial presencial | caso a caso | poderes notariados, com faculdades cambiárias na conta em dólares PyME |
| Citibanamex, sucursal | caso a caso | "Acta Constitutiva y Poderes Notariados"; do estrangeiro, "Pasaporte y Forma Migratoria" [?](https://www.banamex.com/es/centro-de-ayuda/procesos-sucursales/apertura-de-productos-en-sucursal/requisitos-para-la-apertura.htm "Citibanamex |
| Fluxo não presencial da 4ª Ter | depende da adoção pelo banco | geolocalização, biometria, e.firma e consentimento do representante legal |
Alternativas que costumam destravar o caso, sem garantia de aceitação:
- •Nomear apoderado residente no México, com CURP e e.firma, por poder restrito à abertura e à operação da conta. O BBVA exige "poder de los representantes con facultades para suscribir y emitir títulos de crédito" na conta em dólares PyME, e isso é poder de comprometer patrimônio, não poder decorativo. Compense no próprio instrumento: prazo determinado, limite de valor, assinatura conjunta acima de um piso e revogação registrada.
- •Ir pelo canal presencial da banca empresarial com o representante legal estrangeiro, sabendo que o passaporte sozinho não basta em Citibanamex.
- •Pedir o fluxo não presencial da 4ª Ter ao banco que já o implementou. A norma autoriza; a adoção é opção da instituição.
- •Olhar o noticiário regulatório antes de escolher a instituição. Em 26 de junho de 2025 a CNBV decretou intervención gerencial temporal de CIBanco e Intercam, com base no artigo 129 da LIC , e ordens do FinCEN restringindo determinadas transmissões de fundos com CIBanco, Intercam e Vector passaram a valer em 20 de outubro de 2025 . Situações assim evoluem: confirme o status atual junto à CNBV antes de decidir.
O caminho, etapa por etapa, com prazo oficial
A conta só entra em análise depois de cinco marcos, e o banco lê o resultado de todos eles. O roteiro completo de constituição está em abrir empresa no México; aqui ficam os prazos que definem o calendário da conta. Só o permiso tem prazo legal curto - dois dias úteis de teto. O RNIE não é curto: é fatal.
Permiso de denominación. Homoclave SE-09-041, Dirección General de Normatividad Mercantil, requisito único "e.firma", "Tiempo de respuesta: 2 Días hábiles", "Vigencia: 180 Días naturales", pelo portal mua.economia.gob.mx . Três pontos que o material em português repete errado:
- •Os dois dias são teto do artigo 8º do Reglamento para la Autorización de Uso de Denominaciones y Razones Sociales (DOF 14-09-2012); o sistema costuma responder em minutos.
- •Os 180 dias naturais são o prazo do artigo 24 para o fedatario dar o Aviso de Uso, não a validade do nome. Perdido o prazo, o artigo 26 admite aviso extemporâneo em trinta dias naturais mediante pagamento de derechos, com perda da reserva de exclusividade.
- •Quem não tem firma eletrônica pode pedir apoio, por escrito livre, a servidor público em módulo da Secretaría, que atua "en nombre y por cuenta" do solicitante (artigo 23), com exceção da S.A.S.
Escritura e registro. Documento e poder outorgados no Brasil precisam de apostila de Haia, tradução por perito e protocolização perante fedatario mexicano. Três filas em série, nenhuma com prazo legal - é o trecho que mais consome calendário.
RFC pela ficha 2/CFF. Gratuito, com a relação de sócios em .xlsx e RFC genérico para quem mora fora. A e.firma da pessoa moral, na sequência, só sai se o representante legal já tiver e.firma ativa como pessoa física, o que exige cita prévia, identificação oficial vigente, CURP e dispositivo USB: é o elo migratório da cadeia inteira.
RNIE em 40 dias úteis. A Ley de Inversión Extranjera manda inscrever a sociedade com participação estrangeira "dentro de los 40 días hábiles contados a partir de la fecha de constitución de la sociedad o de participación de la inversión extranjera" (artigo 32), e o artigo 34 obriga o fedatario a exigir prova da inscrição.
O RNIE recorrente é mais leve do que se divulga. O Reglamento manda aviso de atualização "dentro de los diez días hábiles siguientes al cierre del trimestre", mas a Resolución General publicada no DOF de 23/02/2015 fixou limiares: variação de capital ou de estrutura acionária só dispara aviso acima de "veinte millones de pesos 00/100 Moneda Nacional ($20'000,000.00 M.N.)" em valor absoluto, e o mesmo vale para ingressos e egressos; a renovação anual da constancia só é exigida quando ativo total, passivo total, ingressos ou egressos excederem "ciento diez millones de pesos" no exercício . Para a PME brasileira típica, nenhuma das duas se aciona - e essa renovação anual não é encargo adicional à informação anual, é a mesma coisa, repartida pelo artigo 43 entre abril (A-J) e maio (K-Z).
Sem limiar nenhum ficam mudança de denominação, de atividade econômica e de domicílio fiscal, que disparam aviso trimestral em qualquer valor. A sanção do artigo 38, fração IV, da LIE é "multa de treinta a cien salarios", sem conversão publicada aqui porque o texto ainda define "salario" como o salário mínimo diário do Distrito Federal, base substituída pela UMA por decreto de desindexación. Para a PME típica, a multa da LIE é teórica; o aviso por mudança de domicílio fiscal não é.
Quanto custa por ano manter a empresa e a conta vivas
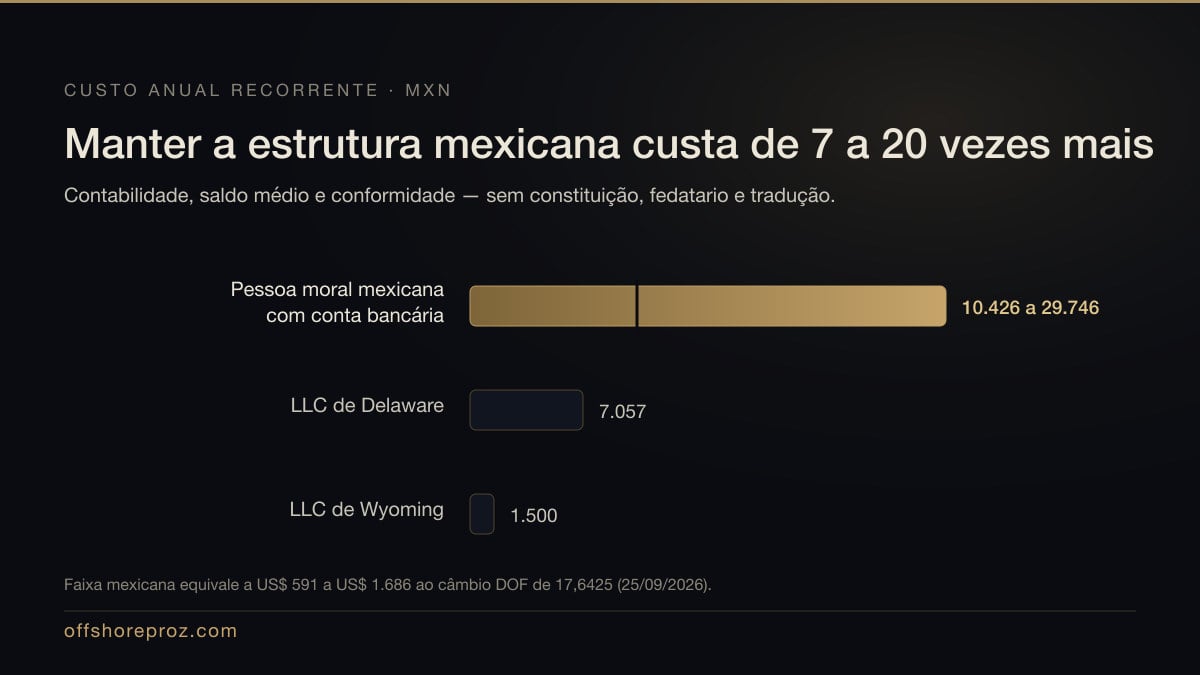
O custo recorrente mínimo verificável de uma pessoa moral com conta aberta, sem empregados e sem a declaração anual, fica entre MXN 10.426 e MXN 29.746 por ano, ou US$ 591 a US$ 1.686 ao câmbio DOF de 17,6425 registrado em 25/09/2026 .
| Item recorrente | Valor anual (MXN) | Natureza do dado |
|---|---|---|
| Contabilidade - opção A: plano assistido (MXN 749/mês + IVA; anual cobrada à parte) | 10.426 | tabela pública da Konta, consultada em 26/09/2026 |
| Contabilidade - opção B: plano personalizado (MXN 1.749/mês + IVA; anual inclusa), alternativa à opção A | 24.346 | tabela pública da Konta, consultada em 26/09/2026 |
| Penalização por saldo médio mínimo na Cuenta Maestra Pyme do BBVA (MXN 450/mês) | 5.400 | tarifário do banco, consultado em 26/09/2026 |
| Total recorrente (opção A ou B, mais a penalização) | 10.426 a 29.746 | soma nossa |
| Domicílio fiscal, apoderado local, fedatario, apostila e tradução | fora da tabela | cotação caso a caso |
As duas linhas de contabilidade são alternativas e não se somam; o total combina uma delas com a penalização bancária . Trate o número como piso parcial, não como orçamento: fora dele ficam fedatario, registro público, apostilas, traduções, apoderado local e o balanço anual que a IN RFB 2.180/2024 exige de quem controla a empresa a partir do Brasil. Escritórios contábeis mexicanos divulgam honorários de MXN 3.000 a 12.000 por mês para operação normal - preço de mercado, não dado oficial; os planos de MXN 749 servem para empresa sem folha e com poucos comprovantes.
A conta em dólares segue a mesma lógica: o BBVA anuncia depósito inicial mínimo de 1 dólar na Maestra Dólares PyME, saldo promedio de referência de 1.200 dólares e comissão de 33 dólares quando o saldo fica abaixo, conforme a página do produto consultada em 26/09/2026 . O custo não está na abertura, está na manutenção de uma empresa que fatura pouco.
México ou LLC americana: o que a conta de custo não mostra
Uma LLC de Wyoming custa US$ 100 uma única vez pelos Articles of Organization e US$ 60 por ano de annual report license tax mínimo , mais cerca de US$ 25 por ano de agente registrado - este último é preço de prestador privado, não taxa estatal. Delaware cobra "an annual tax of $400.00" por LLC, com vencimento "on or before June 1st" e, em atraso, "a penalty of $200.00 plus 1.5% interest per month"; e não exige annual report de LLC . Não há, nos insumos usados aqui, preço de agente registrado em Delaware.
| Veículo | Custo estatal recorrente | Em pesos, ao câmbio DOF 17,6425 | Observação |
|---|---|---|---|
| Pessoa moral mexicana com conta | MXN 10.426 a 29.746/ano | 10.426 a 29.746 | contabilidade de prestador mais penalização bancária |
| LLC de Wyoming | US$ 60/ano de mínimo legal + US$ 25/ano de agente, preço de mercado | ≈ 1.500 | abertura de US$ 100 uma única vez |
| LLC de Delaware | US$ 400/ano de annual tax | ≈ 7.057 | sem annual report; atraso custa US$ 200 mais 1,5% ao mês |
Manter a mexicana custa de 7 a 20 vezes a LLC de Wyoming - comparação detalhada em LLC Wyoming ou Delaware e em quanto custa abrir uma offshore.
O custo americano não é zero, e custo societário não é custo total. A single-member LLC de dono estrangeiro precisa entregar pro forma Form 1120 com Form 5472 anexado, sem transmissão eletrônica, sob multa de US$ 25.000, renovável a cada 30 dias após 90 dias da notificação do IRS . Para o residente no Brasil, a comparação só fecha depois do tratamento da Lei 14.754/2023, que classifica cada veículo por critérios próprios: se a estrutura cair no regime automático, o lucro é tributado em 31 de dezembro mesmo sem distribuição, e isso pode inverter a conclusão de custo. Qual sai mais barata exige cálculo caso a caso, não tabela.
E o ponto que mais se lê errado: a FinCEN isentou as empresas constituídas nos Estados Unidos do relatório de beneficial ownership, com regra final efetiva em 14 de agosto de 2026 , enquanto o México endurecia o regime de beneficiário controlador. É carga administrativa perante um regulador americano, não confidencialidade. Contas em bancos mexicanos e americanos são reportáveis ao Brasil pelos acordos de troca automática de informações, e o residente continua obrigado a declarar participação, lucro e CBE. Escolher jurisdição por sigilo é premissa errada e gera passivo.
O calendário que passa a valer no dia seguinte à abertura
Conta aberta liga um relógio mensal. O ISR corporativo é de 30% sobre o resultado fiscal, o IVA geral é de 16%, os pagos provisionales do ISR vencem todo dia 17 e a contabilidade eletrônica sobe ao SAT mês a mês.
| Quando | Obrigação | Base legal |
|---|---|---|
| Dia 17 de cada mês | Pago provisional do ISR, a cuenta do imposto do exercício | LISR, art. 14 |
| Mensal | IVA do período à alíquota geral de 16% - imposto definitivo do mês, não pago provisional | LIVA, art. 1º |
| Mensal | Envio da informação contábil eletrônica | CFF, art. 28, frs. III e IV |
| Até o 5º dia natural do mês seguinte | CFDI com complemento de recepción de pagos | Regla 2.7.1.32 da RMF |
| Até 31 de março | Declaração anual da pessoa moral | LISR, art. 9º |
| 10 dias úteis após cada trimestre | Aviso de atualização ao RNIE, se houver fato reportável acima do limiar | Reglamento da LIE, art. 38 |
| Abril (A-J) ou maio (K-Z) | Renovação da constancia do RNIE, se ultrapassar MXN 110 milhões | Reglamento da LIE, art. 43 |
| 15 de fevereiro a 5 de abril | CBE ao Banco Central do Brasil, se ≥ US$ 1 milhão em 31/12 | Resolução BCB 279/2022 |
Repare na base legal das duas primeiras linhas. O artigo 14 da LISR cuida do pago provisional do ISR e só dele - "pagos provisionales mensuales a cuenta del impuesto del ejercicio". O IVA tem lei própria: a alíquota geral de 16% está no artigo 1º da LIVA, e o imposto do mês é definitivo, não antecipação. Somar os dois em um único "pago provisional do ISR e IVA" embaralha regimes distintos e leva a erro de apuração.
Depois vêm os acessórios, que é onde o dinheiro escapa:
| Acessório | 2026 | Base |
|---|---|---|
| Recargos sobre saldos insolutos | 1,38% ao mês | Ley de Ingresos de la Federación para 2026 |
| Parcelamento até 12 meses | 1,42% ao mês | idem |
| Parcelamento acima de 24 meses | 1,97% ao mês | idem |
| Multa por não manter meios de contato no buzón tributario | $3,080.00 a $9,250.00, texto de 2019 atualizado por anexo da RMF | CFF, arts. 86-C e 86-D |
Quem não mantém os meios de contato do buzón atualizados "se entenderá que se opone a la notificación" e passa a ser notificado por estrados. O RESICO de personas morales está fechado para estrutura com sócio pessoa jurídica ou com sócio que controle outra sociedade, e o estímulo da região fronteiriça norte - IVA a 8% efetivos e dois terços do ISR - foi prorrogado só até 31 de dezembro de 2026.
Sobre dividendos, a conta é dupla: além do ISR de 30% pago pela sociedade, há retenção adicional de 10% ao sócio pessoa física ou residente no exterior, com caráter definitivo, aplicável a lucros gerados a partir do exercício de 2014. O tratado Brasil-México não reduz esse número, e a razão depende de quem recebe. O Artigo 10 do Decreto 6.000/2006 tem duas alíneas: teto de "10 por cento do montante bruto dos dividendos se o beneficiário efetivo é uma sociedade que seja proprietária de pelo menos 20 por cento das ações com direito a voto", e "15 por cento do montante bruto dos dividendos em todos os demais casos". O sócio pessoa física brasileiro cai na alínea b): o teto convencional é de 15%, acima da retenção doméstica de 10%, e o tratado não tem o que reduzir. Só na hipótese de sócio pessoa jurídica com 20% ou mais do voto o teto de 10% coincide com a alíquota doméstica. Nos dois casos paga-se 10% no México, por fundamentos diferentes.
O que o Brasil cobra de quem controla a pessoa moral mexicana
As linhas abaixo descrevem norma e não substituem cálculo: a classificação de renda ativa é apuração contábil, feita caso a caso.
O Brasil só tributa o lucro da mexicana ano a ano quando a renda ativa própria dela fica abaixo de 60% da renda total (Lei 14.754/2023, art. 5º, §5º). O México não entra pelo outro gatilho: a IN RFB 2.265, de 9 de maio de 2025, publicada no DOU de 13/05/2025, fixou o critério de tributação favorecida em alíquota inferior a 17%, e o ISR mexicano é 30% .
| Situação da controlada mexicana | Tratamento no Brasil | Base |
|---|---|---|
| Operacional, renda ativa própria de 60% ou mais | fora da tributação automática; IRPF na efetiva disponibilização | Lei 14.754/2023, art. 5º, §5º, II, e art. 6º |
| Renda ativa própria inferior a 60% (dividendos, juros, aluguéis) | 15% em 31 de dezembro, com ou sem distribuição | Lei 14.754/2023, art. 5º, §5º, II |
| Tributação favorecida ou regime fiscal privilegiado | 15% em 31 de dezembro | Lei 14.754/2023, art. 5º, §5º, I - não é o caso do México |
Duas leituras erradas e frequentes. "Fora do regime automático" não é isenção: é diferimento, e o imposto aparece quando o lucro é efetivamente disponibilizado. E o teste é refeito a cada exercício - um ano atípico, com venda de ativo, caixa aplicado ou aluguel do imóvel próprio, joga a empresa para dentro do regime. O artigo 18 da IN RFB 2.180/2024 exclui da renda ativa royalties, juros, dividendos, participações societárias, aluguéis, ganhos de capital com ressalvas, aplicações financeiras e intermediação financeira.
Na holding que vive de dividendos, juros ou aluguéis, quem paga é o sócio pessoa física: apura sua parcela do lucro em 31 de dezembro e recolhe 15% em ficha separada da declaração, sem dedução da base. Antes de tratar esse custo como inevitável, leve à assessoria as alternativas previstas em lei, entre elas o aproveitamento de prejuízos acumulados da controlada.
O ISR pago no México é creditável, com amparo no artigo 4º da lei e no Artigo 23 do tratado, mas até o limite da diferença entre o IRPF apurado com e sem os rendimentos do exterior - não gera restituição e depende de comprovação. Atenção à sequência: se o lucro já foi tributado no Brasil em 31 de dezembro, a distribuição posterior reduz o custo de aquisição e não gera novo imposto brasileiro; é aí que a retenção mexicana definitiva de 10% na remessa tende a não encontrar imposto contra o qual ser creditada, virando custo puro. O balanço da controlada precisa ser levantado em 31 de dezembro conforme IFRS ou padrões brasileiros, assinado por contabilista habilitado: escrituração em NIF mexicanas, sozinha, não cumpre o artigo 22 da IN 2.180/2024.
O CBE da tabela acima vale aqui: a participação na mexicana entra no total de ativos no exterior, acima de US$ 100.000.000,00 a declaração passa a trimestral e a documentação fica guardada por dez anos . É declaração autônoma: não substitui a ficha de bens e direitos do IRPF, é devida mesmo em ano sem lucro, e omissão ou informação incorreta sujeitam o declarante a multa prevista na regulamentação do Banco Central. O próprio aporte de capital, antes disso, sai pelo mercado de câmbio com contrato, classificação correta e IOF - custo que não aparece na tabela de manutenção. O passo a passo está em como declarar offshore no imposto de renda.
Para 2026 entrou mais uma camada: a Lei 15.270, de 26 de novembro de 2025, criou a tributação mínima do IRPF a partir do ano-calendário de 2026 para quem soma mais de R$ 600.000,00 de rendimentos no ano, com alíquota de 10% a partir de R$ 1.200.000,00 e crescimento linear entre os dois pontos . O imposto pago com fundamento na Lei 14.754 é dedutível dessa conta, o que confirma que o lucro da controlada mexicana entra na base. A mesma lei sujeita a 10% na fonte os dividendos acima de R$ 50.000,00 mensais pagos por uma mesma empresa a uma mesma pessoa física, e os lucros remetidos ao exterior - relevante no sentido inverso, quando a mexicana é sócia de uma empresa brasileira.
Como dá errado: quatro modos de falha
Perder o sello digital e parar de faturar. Desde 1º de janeiro de 2026 o artigo 49 Bis do CFF permite suspender a emissão de comprovantes no momento da entrega da ordem de visita domiciliar, por presunção de comprovante falso, e o texto afasta a defesa gradual: "En estos casos no será aplicable el artículo 17-H Bis de este Código". São cinco dias úteis para provar, procedimento que termina em até vinte e quatro dias úteis, publicação do RFC em até quarenta e cinco dias úteis e trinta dias naturales para os terceiros reverterem o efeito fiscal dos CFDI recebidos. Sem ninguém no domicílio fiscal capaz de receber a ordem e produzir prova, o desfecho é perder o CSD por revelia, e sem ele não se cobra cliente formal.
Achar que empresa parada é empresa barata. A suspensão de atividades de ofício só ocorre depois de três exercícios seguidos sem declarações, sem comprovantes e sem avisos; o cancelamento do RFC exige cinco. Enquanto o cadastro estiver ativo, as declarações continuam obrigatórias, e o artigo 17-H Bis, fração I, permite restringir o sello de quem omite a anual por mais de um mês ou duas provisórias. Não existe abandono limpo: encerrar é dissolução e liquidação formais, com honorários e prazo próprios, e a participação continua sendo declarada no Brasil até a extinção. Orce a saída antes de decidir a entrada.
Tratar beneficiário controlador como formalidade. A informação precisa ser fidedigna, completa, atualizada e entregue em 15 dias úteis prorrogáveis por 10, e a multa é por beneficiário. Descumprir contamina a opinião de cumplimiento do artigo 32-D, fração IX, exigida para operações comerciais, estímulos, trâmites fiscais e contratos públicos. A LFPIORPI reformada em 16/07/2025 ainda criou o artigo 54 Bis, que autoriza a Secretaría de Hacienda a determinar suspensão temporária de operações com clientes determinados, por regras de caráter geral, sem sentença e sem processo penal .
Contratar fornecedor de fachada. O artigo 69-B presume inexistentes as operações de quem emite comprovantes sem ativos, pessoal, infraestrutura ou capacidade material, publica o nome em listado no Diário Oficial e contamina quem deduziu aquelas notas. Para empresa estrangeira que terceiriza tudo no México, é o risco menos visível e o mais caro de desfazer.
Quando não abrir: filtros antes de gastar com fedatario
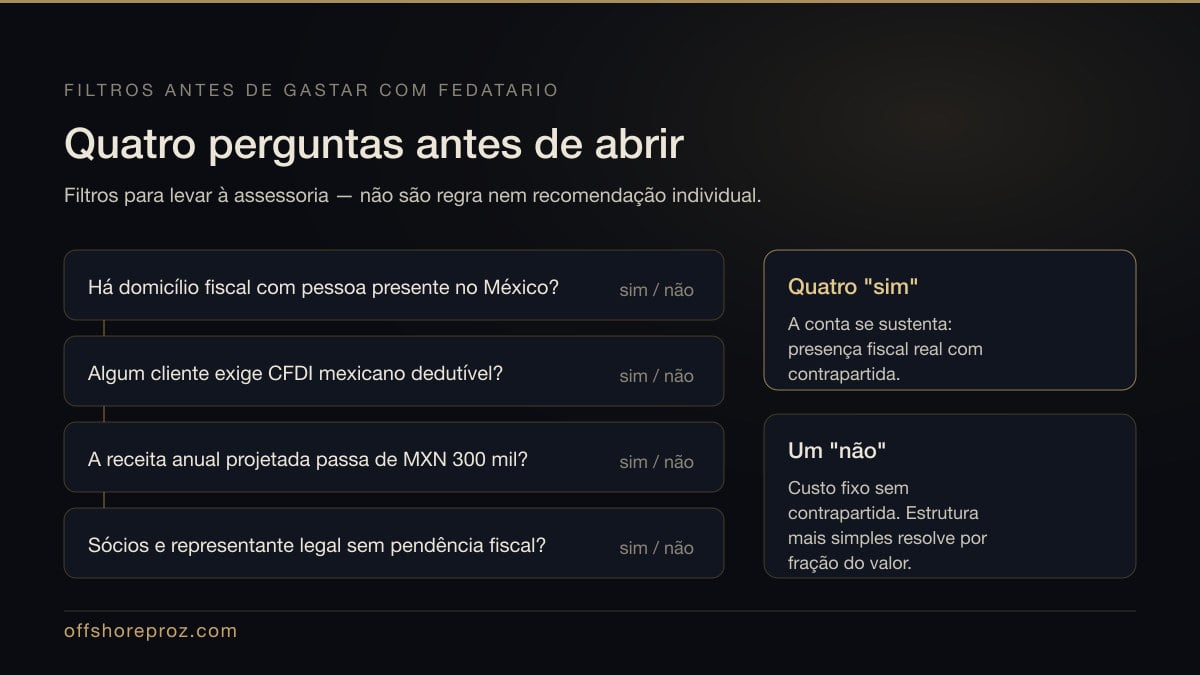
Os itens abaixo não são regras nem recomendação individual. São filtros para levar à sua assessoria antes de contratar fedatario, apostila e tradução.
- •Não haverá domicílio fiscal real. Sem alguém no local capaz de receber uma visita e produzir prova em cinco dias úteis dentro de um procedimento de vinte e quatro, o desfecho previsível é a perda do sello digital.
- •Nenhum cliente seu exige CFDI. Se o comprador não precisa de comprovante fiscal mexicano dedutível, a pessoa moral não adiciona receita, só superfície de risco.
- •A receita anual projetada no México é menor que MXN 300 mil, algo perto de US$ 17 mil. Nessa faixa, o custo fixo de conformidade - que, com apoderado e honorários de constituição, é maior que a tabela desta página - consome proporção relevante do faturamento.
- •Os modos de falha da seção anterior já são prováveis hoje. Sócio ou representante legal em suposto dos artigos 17-H, frações X a XIII, ou 69 do CFF; empresa que vai dormir; cadeia de beneficiários controladores que ninguém consegue manter documentada em espanhol e atualizada, com multa mínima de MXN 1.686.750 por beneficiário.
Quando faz sentido abrir: cliente mexicano que exige CFDI, folha de pagamento local, importação ou exportação com contraparte no país, licitação, ou operação que precisa de presença fiscal real. Para receber de cliente internacional sem operação no México, uma estrutura mais simples resolve com fração do custo, seja por conta bancária offshore ou pelo caminho descrito em abertura offshore completa, do zero à conta bancária.
Conclusão
A conta bancária empresarial no México é decisão de substância, não de papel. O banco não pede nada que a regra antilavagem já não exija, o SAT ganhou em 2026 o poder de barrar a empresa na porta de entrada, e do lado brasileiro o que decide é o teste de renda ativa. Quem tem cliente mexicano, nota fiscal a emitir e alguém no endereço fiscal atravessa esse caminho com previsibilidade. Quem só quer um IBAN em outro país está pagando de sete a vinte vezes o custo de uma LLC de Delaware ou de Wyoming pelo mesmo resultado bancário.
O teste de decisão é curto: liste quem assina, quem tem CURP e e.firma, quanto a operação fatura no México e quem atende uma visita domiciliar. Se três das quatro respostas forem vagas, o projeto ainda não está pronto. Para desenhar a estrutura societária e o poder do apoderado antes de falar com o banco, veja nossos serviços de estruturas corporativas, banking offshore e compliance.
Precisa de Consultoria?
Fale com um especialista via WhatsApp e tire suas dúvidas sobre estruturação offshore.
Falar no WhatsApp
Dr. Heitor Miguel
Advogado inscrito na OAB/SP 252.633. MBA em Direito Empresarial e M&A pela FGV. Especialista em Direito Internacional e iGaming. Presidente da Comissão de Direito Internacional da OAB/SBC. Deal Maker of the Year 2014 - IAE Awards.
O sócio brasileiro precisa tirar RFC mexicano?
Na regra geral, não: a ficha 2/CFF admite RFC genérico para sócios residentes no exterior não obrigados a se inscrever - "Personas físicas: EXTF900101NI1. Personas morales: EXT990101NI1." A dispensa cai se o sócio passar a ter obrigação própria no México, como rendimento de fonte mexicana ou cargo de representação legal, ou se o fedatario ou o banco exigirem a inscrição no caso concreto. Quem obrigatoriamente precisa de RFC, CURP e e.firma ativa é o representante legal.
É possível abrir uma conta bancária empresarial no México sem viajar?
A norma permite, e o canal é que costuma barrar. A 7ª disposición das Disposiciones do artigo 115 da Ley de Instituciones de Crédito admite entrevista com o apoderado e registro eletrônico, e a 4ª Ter dessas mesmas Disposiciones, publicada no DOF de 28/08/2024, autoriza abertura não presencial por dispositivo para pessoas morais, com biometria e e.firma. A adoção é opção de cada banco: o canal digital do BBVA México exige apoderado com nacionalidade mexicana e vendas anuais entre 130 e 2.500 milhões de pesos.
Qual banco mexicano abre conta para empresa com sócio brasileiro?
Não há resposta única, e a decisão é discricionária de cada banco. O canal digital do BBVA México está fechado para esse perfil por dois motivos somados: exige apoderado com "Nacionalidad mexicana" e vendas anuais de 130 a 2.500 milhões de pesos. A banca empresarial presencial do mesmo banco analisa caso a caso. O Citibanamex pede "Acta Constitutiva y Poderes Notariados" e, do estrangeiro, "Pasaporte y Forma Migratoria". CIBanco, Intercam e Vector não são ponto de partida: os dois primeiros sofreram intervención da CNBV em 26/06/2025, e ordens do FinCEN sobre os três valem desde 20/10/2025.
Qual é o custo anual real de uma empresa mexicana com conta bancária ativa?
Entre MXN 10.426 e MXN 29.746 por ano, ou US$ 591 a US$ 1.686 ao câmbio DOF de 17,6425 registrado em 25/09/2026. O intervalo cobre contabilidade de prestador (MXN 749 ou 1.749 por mês, mais IVA, em planos alternativos) e a penalização de MXN 450 por mês por saldo médio mínimo na Cuenta Maestra Pyme do BBVA. Fora dele ficam a declaração anual, cobrada à parte no plano mais barato, domicílio fiscal, apoderado local, fedatario, apostila, tradução e o balanço anual exigido pela IN RFB 2.180/2024.
Quanto tempo leva da escritura até a conta operando?
Não existe prazo legal para o banco, e é isso que define o calendário. Os prazos oficiais anteriores são conhecidos: dois dias úteis de teto no permiso de denominación, inscrição no RFC no mês seguinte à primeira obrigação e quarenta dias úteis para o RNIE - só esse último já são cerca de oito semanas. O que estica o resto é a cadeia migratória do representante legal, a apostila e a tradução dos documentos brasileiros e a agenda do SAT para a e.firma. A análise bancária acrescenta um intervalo que nenhuma norma limita.
Qual a diferença entre propietario real e beneficiario controlador?
São duas réguas sobre a mesma cadeia societária. Propietario real vem das Disposiciones do artigo 115 da LIC e serve ao banco: a presunção de controle começa em 25% do capital ou dos direitos de voto e, sem ninguém nesse patamar, recai sobre o administrador. Beneficiario controlador é conceito fiscal do artigo 32-B Quáter do CFF e alcança quem pode votar mais de 15% do capital, impor decisões em assembleia ou nomear a maioria dos conselheiros. A LFPIORPI, reformada em 16/07/2025, usa mais de 25%. Em nenhum dos três o percentual é a única porta.
O SAT pode negar a inscrição no RFC por causa de um sócio?
Pode, desde 1º de janeiro de 2026, pelo artigo 27, apartado C, fração XIV, do CFF, adicionado pelo decreto publicado no DOF de 07/11/2025. A negativa alcança representante legal, sócio, acionista ou integrante da estrutura orgânica que esteja nos supostos dos artigos 17-H, frações X a XIII, ou 69, e não tenha corrigido sua situação fiscal - inclusive quando essa pessoa integra outra pessoa moral na mesma condição. Recebido o acuse, há dez dias contados do dia hábil seguinte para desvirtuar, pela regla 2.4.17 e pela ficha 167/CFF.
O lucro da empresa mexicana será tributado no Brasil todo ano?
Só se a controlada se enquadrar no parágrafo 5º do artigo 5º da Lei 14.754/2023. Como o México não é jurisdição de tributação favorecida pelo critério de 17% da IN RFB 2.265/2025, o gatilho aplicável é a renda ativa própria inferior a 60% da renda total. Empresa operacional costuma ficar fora da tributação automática - o que é diferimento, não isenção, porque o imposto aparece na efetiva disponibilização. Holding de dividendos, juros ou aluguéis cai dentro, e o sócio pessoa física paga 15% em 31 de dezembro. O teste é refeito a cada exercício.
- Research
Decreto de reforma do Código Fiscal de la Federación
dof.gob.mx
- Research
Disposiciones a que se refiere el artículo 115 de la LIC
www.gob.mx
- Research
Resolução que reforma as Disposiciones do artigo 115
sidof.segob.gob.mx
- Research
Conta empresarial do BBVA México
www.bbva.mx
- Research
Cuenta Maestra Dólares PyME do BBVA México
www.bbva.mx
- Research
Abertura em sucursal do Citibanamex
www.banamex.com
- Research
Ley de Inversión Extranjera
rnie.economia.gob.mx
- Research
Reglamento da LIE e do RNIE
rnie.economia.gob.mx
- Research
Ley del Impuesto sobre la Renta
sidof.segob.gob.mx
- Research
Anexos da Resolución Miscelánea Fiscal para 2026
dof.gob.mx
- Research
Reforma fiscal do beneficiario controlador
dof.gob.mx
- Research
Decreto de reforma da LFPIORPI
dof.gob.mx
- Research
Comunicado da CNBV sobre CIBanco e Intercam
www.gob.mx
- Research
Ordens do FinCEN sobre transmissões de fundos
www.fincen.gov
- Research
Wyoming Secretary of State - tabela de taxas
sos.wyo.gov
- Research
Delaware Division of Corporations - annual tax
corp.delaware.gov
- Research
IRS - Instructions for Form 5472
www.irs.gov
- Research
Lei 14.754/2023
www.planalto.gov.br
- Research
Instrução Normativa RFB 2.180/2024
www.in.gov.br
- Research
Instrução Normativa RFB 2.265/2025
www.in.gov.br
- Research
Resolução BCB 279/2022
www.in.gov.br
- Research
Convenção Brasil-México, Decreto 6.000/2006
www.planalto.gov.br
- Research
Lei 15.270/2025
www.planalto.gov.br